Najveći izazov uspeha nije kako stvoriti kapital, već kako ga sačuvati i uspešno preneti onima koji dolaze posle nas. U svetu brzih tehnoloških promena i ekonomskih potresa, tradicionalno nasleđivanje imovine više nije dovoljno – kapital zahteva aktivnu strategiju i viziju za budućnost.
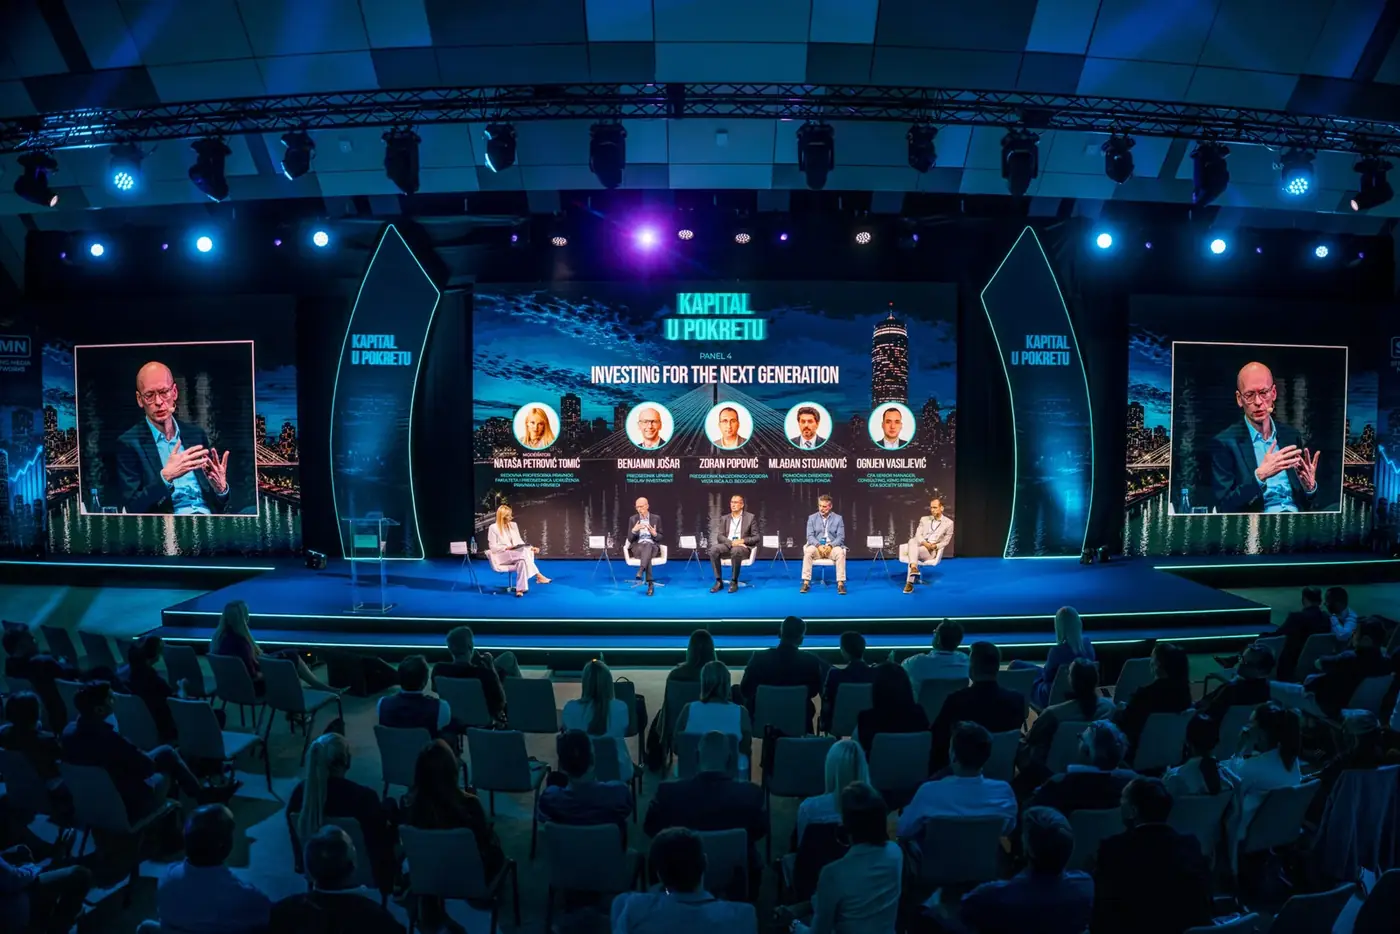
Ova ključna tema bila je na četvrtom paneu elitne konferencije „Kapital u pokretu“, pod nazivom „Investing for the Next Generation“, odnosno „Ulaganje za narednu generaciju“.
U prestižnom prostoru Sava Centra, vodeći finansijski stručnjaci, investitori i pravni eksperti analizirali su kako porodice i preduzeća u Srbiji mogu da izgrade dugoročnu finansijsku stabilnost koja prevazilazi generacijske granice jer ova tema nije samo ekonomska već pitanje odgovornosti prema sopstvenom radu i budućnosti svoje porodice. Jer istinski uspeh se ne meri ciframa koje se ostavljaju na računima, već stabilnošću sistema koji je izgrađen za one koji dolaze.
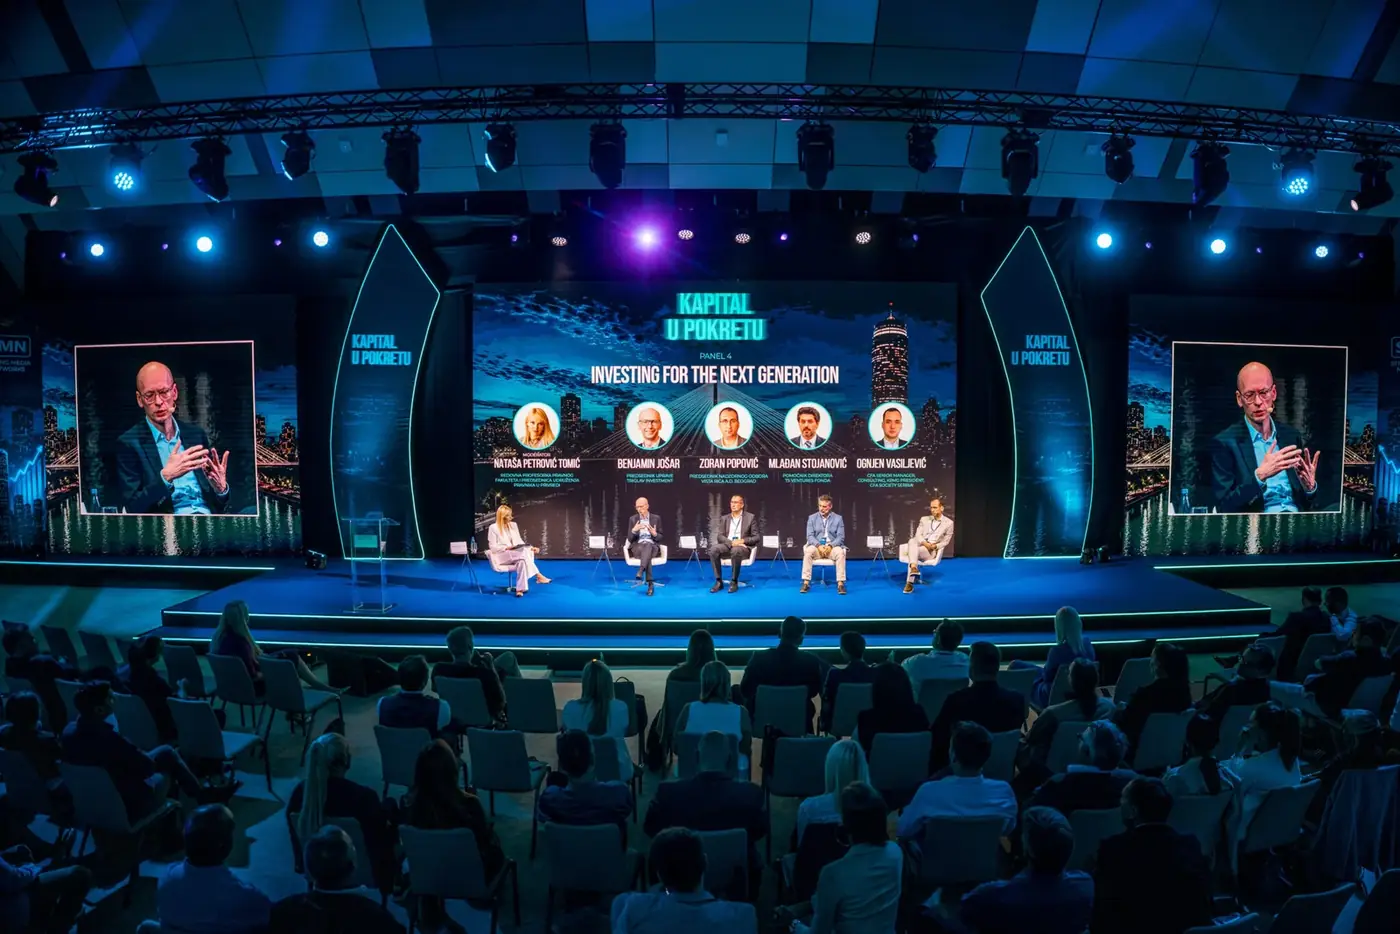
Upravo je četvrti panel na konferenciji “Kapital u pokretu” pružio neophodne alate, strategiju i ekspertizu svim pojedincima i kompanijama da ulažući u narednu generaciju, kroz znanje, diversifikaciju i održive fondove, novac se sklanja sa strane već se gradi ekonomsku tvrđava koja će izdržati sve buduće tržišne oluje.
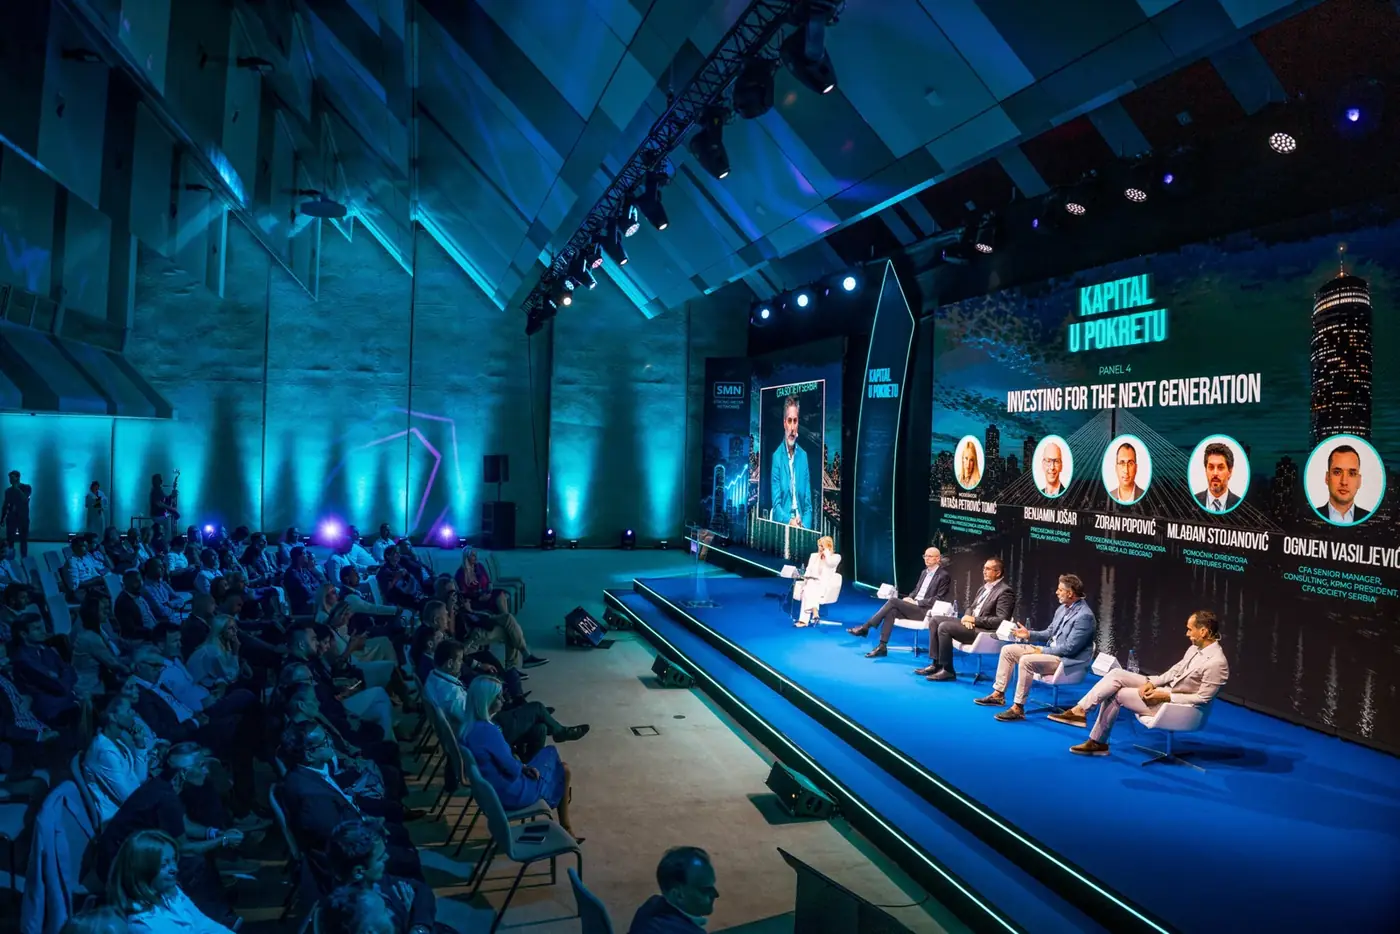
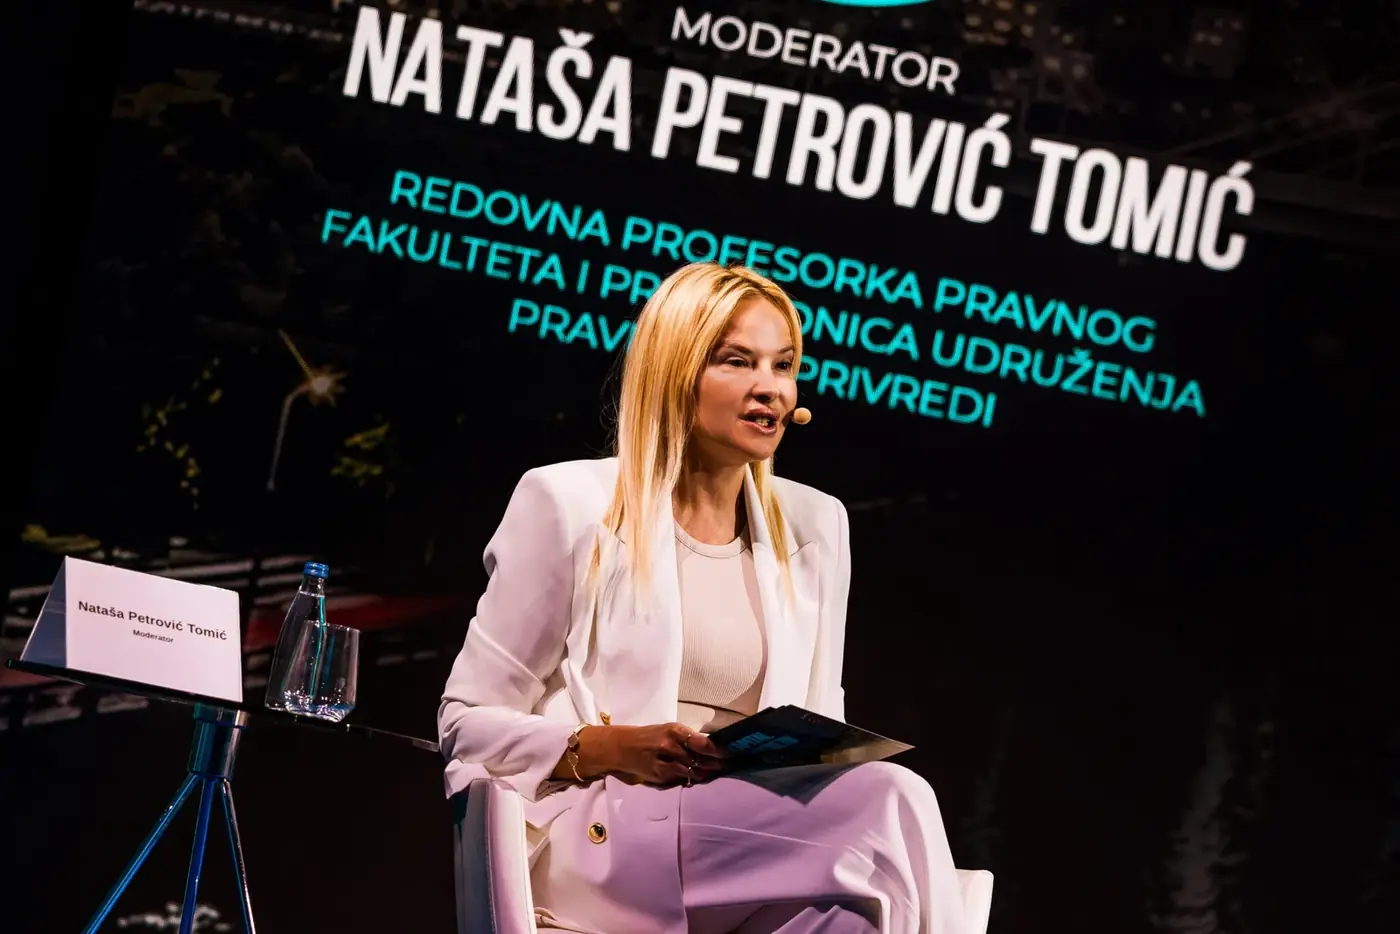
Zaključak ovog panela, koji je moderirala Nataša Petrović Tomić, redovna profesorka Pravnog fakulteta i predsednica Udruženja pravnika u privredi i učesnici, predsednik Uprave Triglav Investmenta Benjamin Jošar, predsednik Nadzornog odbora Vista Rica Zoran Popović, pomoćnik direktora TS Ventures fonda Mlađan Stojanović i Ognjen Vasiljević, CFA, viši menadžer u sektoru konsaltinga kompanije KPMG i predsednik CFA Society Serbia, je da kapital koji se ne prilagođava novoj generaciji osuđen je na nestajanje .
AI sektor morao bi da “zaradi” dva biliona dolara da nadomesti sve
Otvarajući razgovor, Nataša Petrović Tomić izdvojila je četiri teme koje su se provlačile kroz sve panele konferencije: informisanost, finansijsko opismenjavanje, investicionu kulturu i poverenje.
Ona je upozorila da dostavljanje velikog broja podataka korisnicima finansijskih usluga ne znači automatski da će oni razumeti proizvod ili doneti bolju odluku.
„To što korisniku pružate skup informacija ne znači da će on zaista biti informisan. Nekada imate toliko podataka da ulazite u ono što ekonomisti nazivaju informacionom bukom i korisnik se ne snalazi u moru informacija“, rekla je Petrović Tomić.
Zbog toga posle formalnog informisanja mora da sledi finansijsko i investiciono opismenjavanje.
„Ne treba finansijski opismenjavati samo građane, jer su svi oni potencijalni investitori. Moramo kontinuirano da usavršavamo i nas koji sebe smatramo stručnjacima, radimo u finansijskim institucijama, osnivamo kompanije i donosimo odluke“, rekla je Petrović Tomić.
Poseban problem predstavlja poverenje u finansijski sistem, koje je u Srbiji opterećeno negativnim iskustvima iz prošlosti.
„Slabo stojimo sa poverenjem u finansijski sistem zato što imamo ružnu prošlost koju mnogi ne mogu da zaborave. Naš zadatak je zbog toga teži od posla koji imaju učesnici na razvijenijim tržištima kapitala“, navela je Petrović Tomić.
Portfolio napravljen za jučerašnji svet neće nužno sačuvati sutrašnji kapital
Globalno investiciono okruženje danas karakteriše velika nesigurnost. Geopolitički sukobi menjaju trgovinske pravce, cene energenata i tokove kapitala, dok veštačka inteligencija ubrzava obradu podataka i donošenje odluka.
Ratni i politički rizici ukrštaju se sa klimatskim promenama, energetskim poremećajima, problemima u lancima snabdevanja i prehrambenim rizicima.
„Globalno tržište nije stabilno. Postavlja se pitanje kakva je pozicija potencijalnih investitora, kako se to odražava na njihov investicioni apetit i koji faktori mogu da utiču na stabilizaciju“, rekla je Petrović Tomić.
Ona je podsetila da je Kraljevina Srba, Hrvata i Slovenaca dvadesetih godina prošlog veka, uz Italiju, bila jedina zemlja u regionu u kojoj je bila dozvoljena slobodna trgovina devizama i da je tada važila za svojevrsno središte investicionog turizma.
To iskustvo, kako je ocenila, otvara pitanje može li Srbija ponovo da izgradi investicioni centar sa regionalnim ambicijama.
Jošar: Ako ne učestvujemo u stvaranju nove vrednosti, gubimo
Predsednik Uprave Triglav Investmenta Benjamin Jošar ocenio je da veštačka inteligencija iz temelja menja način na koji ljudi rade.
„Ovo je manje više prvi put u istoriji da neko drugi umesto nas obavlja kognitivni rad“, rekao je Jošar.
Stručnjaci koji se bave razvojem veštačke inteligencije očekuju da će ona u određenim oblastima postati sposobnija od ljudi.
„Sve više naših stručnih kompetencija više nam neće biti potrebno na isti način, jer će taj posao moći da uradi veštačka inteligencija. Mi ćemo biti manje potrebni, a vrednost koja se bude stvarala pripadaće onima koji uspeju da veštačku inteligenciju integrišu u poslovanje“, naveo je Jošar.
Nova vrednost biće koncentrisana u inovativnim kompanijama i velikim tehnološkim sistemima koji neprestano predstavljaju naprednije modele.
„Ako ne učestvujemo u toj vrednosti, onda gubimo“, upozorio je Jošar.
Kao primer naveo je američko tržište, gde je veliki deo rasta tokom prethodnih godina bio koncentrisan u sedam najvećih tehnoloških kompanija.
„Ako niste bili investirani u tih sedam kompanija, zaostajali ste za tržištem“, rekao je Jošar.
Bila bi šteta, kako je ocenio, da građani ostanu izvan stvaranja nove vrednosti samo zato što ne investiraju.
„Investiranje treba popularizovati među građanima. Jedan način je finansijska pismenost, ali taj proces napreduje veoma sporo. Drugi su podsticaji, poreske olakšice i investicioni računi“, rekao je Jošar.
Penzijska reforma može da stvori veliki izvor domaćeg kapitala
Jošar smatra da je penzijska reforma najefikasniji način da se veliki deo štednje građana usmeri prema tržištu kapitala.
„Teško je očekivati da će se većina građana odlučiti da investira samo zato što smo im mnogo puta objasnili da je to potrebno i dobro. Najveća mogućnost da ljudi deo štednje drže u akcijama i drugim oblicima kapitala jeste penzijska reforma“, rekao je Jošar.
Kapitalizovani penzijski sistem može da stvori velike fondove koji bi ulagali u domaće kompanije i mlada preduzeća.
„Ako imate veliki fond kapitala, taj novac može da se investira u domaće mlade kompanije, što ima veoma pozitivne efekte na lokalnu ekonomiju. To nedostaje celoj Evropi“, rekao je Jošar.
Evropi, prema njegovoj oceni, ne nedostaju ideje ni stručni ljudi. Problem je u tome što se mnoge dobre ideje sele u Sjedinjene Američke Države, gde pronalaze kapital potreban za razvoj.
„Evropsko tržište mora da funkcioniše kao jedno. Ako postoje vidljive i nevidljive prepreke da investitor iz Španije dođe na slovenačko tržište ili obrnuto, evropska unija tržišta kapitala neće funkcionisati“, rekao je Jošar.
Put ka većem uključivanju stanovništva u investiranje vidi u kombinaciji penzijske reforme, poreskih olakšica, investicionih računa i finansijskog obrazovanja.
„Finansijsku pismenost treba uvesti u osnovne i srednje škole. Svi ti koraci zajedno mogu da stvore pozitivan krug i povećaju učešće stanovništva na tržištu kapitala“, rekao je Jošar.
Za investiranje nije potrebno veliko bogatstvo
Jošar je odbacio uvreženo mišljenje da je investiranje namenjeno samo ljudima sa velikim kapitalom.
„Često čujemo da je investiranje za bogate ljude. To nije istina. Može da se investira i sa nekoliko desetina evra“, rekao je Jošar.
On je napravio jasnu razliku između dugoročnog ulaganja i kratkoročnog trgovanja.
„Investiranje nije situacija u kojoj danas kupim akciju neke kompanije i očekujem da sutra postanem milioner. To je besmisleno i više liči na odlazak u kazino“, rekao je Jošar.
Investiranje zahteva disciplinu i dovoljno dug vremenski period.
„Tako gradimo ličnu štednju koja godinama raste i stvara imovinu koja kasnije može da nam služi za različite potrebe“, objasnio je Jošar.
U veštačku inteligenciju za šest meseci uloženo više od 400 milijardi dolara
Pomoćnik direktora TS Ventures fonda Mlađan Stojanović ocenio je da finansiranje veštačke inteligencije više liči na ulaganje u tešku industriju i železnicu nego na ranije tehnološke cikluse.
„Veštačka inteligencija je u osnovi softver, ali dinamika ulaganja više liči na finansiranje teške industrije ili železnice. Zahteva ogromnu količinu kapitala“, rekao je Stojanović.
Za razliku od ranijih tehnoloških kompanija, kod kojih je finansiranje počinjalo razvojem koncepta i povećavalo se zajedno sa rastom poslovanja, veštačka inteligencija zahteva velika početna ulaganja u centre podataka, čipove, energetiku i računarsku infrastrukturu.
„Finansiranje fondova preduzetničkog kapitala praktično je postalo projektno finansiranje zbog gradnje centara podataka i infrastrukture potrebne za funkcionisanje čitavog sistema“, rekao je Stojanović.
Prema podacima koje je izneo, u prvoj polovini 2026. godine fondovi preduzetničkog kapitala investirali su više od 400 milijardi dolara u mlade kompanije.
„Čak 90 odsto tog novca otišlo je kompanijama koje se bave veštačkom inteligencijom“, rekao je Stojanović.
Poređenja radi, tokom cele 2025. godine investirano je između 250 i 260 milijardi dolara.
„Na tržištu ima mnogo više novca, ali taj kapital odlazi u veoma mali broj kompanija“, naveo je Stojanović.
Kapital nestaje iz klasičnih softverskih kompanija
Koncentracija ulaganja ne odnosi se samo na jednu industriju već i na mali broj najvećih transakcija.
„Devedeset odsto kapitala uloženog tokom 2026. godine završilo je u rundama vrednim 100 miliona dolara ili više. Sve se usmerava prema infrastrukturi“, rekao je Stojanović.
Zbog toga je znatno manje novca dostupno kompanijama koje razvijaju klasične softverske usluge i aplikacije.
„Kapitala koji je prethodnih godina bio dostupan softverskim kompanijama sada praktično nema. Vrednovanje tih kompanija dramatično je smanjeno, u pojedinim slučajevima za čitav red veličine, samo zato što kapital više nije dostupan“, rekao je Stojanović.
On je razvoj veštačke inteligencije uporedio sa industrijskom revolucijom.
„Tokom industrijske revolucije čovek je svoju fizičku snagu prepustio mašinama. U sadašnjoj kognitivnoj revoluciji mašinama prepuštamo deo svog uma“, rekao je Stojanović.
Da li će 99 odsto razmišljanja biti prepušteno mašinama
Pre industrijske revolucije najveći deo rada zavisio je od fizičke snage ljudi i životinja. Posle pojave parne mašine i industrijske opreme, najveći deo te snage prebačen je na mašine.
„Sada se isti proces događa sa ljudskim umom. Verovatno će za nekoliko godina 99 odsto razmišljanja u svetu biti na strani mašina“, rekao je Stojanović.
To, kako je objasnio, ne znači da će ljudi prestati da razmišljaju, kao što nisu prestali da rade nakon industrijske revolucije.
„Posle industrijske revolucije potreba za radnom snagom nije nestala, već se umnožila. Pitanje je da li će se isto dogoditi sa potrebom za ljudskim umom, imajući u vidu njegova ograničenja“, rekao je Stojanović.
Programeri bi mogli da budu prvi na udaru
Tekstilna industrija bila je među prvim oblastima koje je promenila industrijska revolucija. Stojanović smatra da bi programeri mogli da budu prva profesija snažno pogođena kognitivnom revolucijom.
„Tokom prethodnih 20 godina posao programera bio je veoma cenjen. Obavljao ga je mali broj visoko obrazovanih i dobro plaćenih ljudi. Veliki deo proizvoda zasnovanih na veštačkoj inteligenciji sada je napravljen upravo da radi taj posao umesto programera“, rekao je Stojanović.
On ipak ne očekuje da će programeri postati potpuno nepotrebni.
„Verovatno će se promeniti priroda njihovog rada. Neko će morati da nadgleda stvaranje koda, kao što su se poslovi menjali i tokom industrijske revolucije“, rekao je Stojanović.
Današnji veliki jezički modeli predstavljaju važnu inovaciju, ali možda nisu najvažniji proizvod koji će nastati razvojem veštačke inteligencije.
„Još ne znamo koji će proizvod biti glavna inovacija kognitivne revolucije. Veliki jezički modeli jesu značajni, ali još ne stvaraju dovoljno vrednosti da bi otplatili ulaganja u infrastrukturu potrebnu za njihov rad“, upozorio je Stojanović.
Korisnici AI alata danas ne plaćaju njihovu punu cenu
Najjeftiniji paketi najpoznatijih modela veštačke inteligencije koštaju oko 20 evra mesečno. Stojanović je ocenio da taj iznos nije ekonomska cena usluge.
„Za 20 evra mesečno ne kupujete uslugu na kojoj kompanija zarađuje maržu. Praktično kupujete ulaznicu ili dozvolu da koristite infrastrukturu koja košta višestruko više“, rekao je Stojanović.
Razliku trenutno finansiraju velike tehnološke kompanije, fondovi preduzetničkog kapitala i suvereni fondovi.
„Najveći investitori su kompanije poput Microsofta, Amazona i Gugla. One investiraju u AI kompanije, a zauzvrat im prodaju svoju računarsku snagu i kredite za korišćenje klauda“, objasnio je Stojanović.
U središtu tog sistema nalaze se Nvidia i proizvođači čipova, među kojima je tajvanski TSMC.
„U čitavom poslu postoji velika dinamika, ali i veoma visok rizik. Trenutno je rizik veći na strani duga uloženog u infrastrukturu nego na strani vlasničkog kapitala, što nije uobičajeno kod mladih kompanija“, rekao je Stojanović.
Posredno, deo razlike u ceni finansiraju i penzioni fondovi.
„Buduće penzije građana Holandije ili Norveške, čiji su fondovi izloženi ovim investicijama, praktično finansiraju subvencionisanu cenu velikih jezičkih modela koju korisnici danas plaćaju“, rekao je Stojanović.
AI sektoru potrebno oko dva biliona dolara prihoda
Prema procenama koje je izneo Stojanović, kompanije iz sektora veštačke inteligencije morale bi da ostvare oko dva biliona dolara prihoda da bi finansirale dug nastao kapitalnim ulaganjima u infrastrukturu.
„Taj prihod bio bi potreban samo za finansiranje duga po osnovu ulaganja u centre podataka i čipove koji se u njima koriste“, rekao je Stojanović.
Trenutni prihodi ovog sektora znatno su niži.
„Još čekamo da vidimo gde će se stvoriti vrednost koja može da se vrati u sistem, pod uslovom da se u međuvremenu ne dogodi nova velika tehnološka promena“, rekao je Stojanović.
Kvantno računarstvo moglo bi da postane sledeća velika tehnologija i da privuče deo kapitala koji sada odlazi u veštačku inteligenciju.
„To je još skuplja tehnologija, ali ima potencijal da kapital odvuče na drugu stranu i stvori problem investicijama u AI infrastrukturu koje još nisu otplaćene“, upozorio je Stojanović.
Srbija svoju šansu treba da traži u primeni veštačke inteligencije
TS Ventures ulaže pre svega u kompanije koje primenjuju veštačku inteligenciju, a ne u skupu osnovnu infrastrukturu.
„Ulaganja u infrastrukturu rezervisana su za najveće investitore, pre svega iz Amerike i delimično iz Evrope. Mislim da Srbija svoju šansu može da traži na nivou primene“, rekao je Stojanović.
Kod mladih kompanija koje još nemaju dovoljno dugu istoriju prihoda fond procenjuje pre svega kvalitet osnivača.
„Procenjujemo osnivače i njihov kapacitet da od nekog proizvoda naprave dobar posao“, rekao je Stojanović.
Popović: Čovek ostaje najvažniji kapital u investicionom procesu
Predsednik Nadzornog odbora Vista Rica Zoran Popović složio se da veštačka inteligencija može da preuzme deo investicionog procesa, ali ne i konačnu odgovornost za odluku.
„Čoveka ne možemo da se odreknemo. On jeste i biće najvažniji kapital u investicionom procesu“, rekao je Popović.
Fondovi, finansijske institucije i kompanije treba da uvedu veštačku inteligenciju kako bi povećali efikasnost i automatizovali radno najzahtevnije zadatke.
„Poslove koje neko može da obavi brže treba prepustiti veštačkoj inteligenciji“, rekao je Popović.
Analitičari i portfolio menadžeri ranije su veliki deo vremena trošili na prikupljanje i obradu podataka i identifikovanje faktora koji utiču na investicione odluke.
„Taj deo procesa sada može veoma efikasno da se prenese na veštačku inteligenciju. To se već događa u praksi“, rekao je Popović.
Kako se proces približava konačnoj odluci o ulaganju, uloga veštačke inteligencije treba da se smanjuje.
„Veštačka inteligencija veoma efikasno obrađuje podatke, ali donošenje odluke i dalje zahteva veliko iskustvo portfolio menadžera i znanje koje čini njihovu profesiju“, rekao je Popović.
Investitori očekuju da iza fonda stoji ljudska odluka
Popović smatra da građani i kompanije koji fondovima poveravaju novac očekuju da konačnu odluku donese čovek.
„Kada upravljate velikom količinom kapitala stanovništva i privrede, investitori očekuju da odluka ipak bude ljudska i zasnovana na iskustvu i obrazovanju ljudi koji su ga sticali tokom karijere“, rekao je Popović.
Veštačka inteligencija može da pomogne pojedincima koji samostalno investiraju, posebno pri prikupljanju osnovnih informacija i učenju o tržištu.
„AI može da ima važnu edukativnu ulogu. Ljudi već svakodnevno postavljaju različita pitanja modelima veštačke inteligencije, pa oni mogu da doprinesu informisanosti o tržištu kapitala i investicionim proizvodima“, rekao je Popović.
Takvi alati ipak ne mogu potpuno da zamene znanje, vreme i profesionalno upravljanje portfoliom.
„Veštačku inteligenciju vidim kao izvor početnih i osnovnih informacija. Upravljanje kapitalom ipak bih prepustio profesionalcima“, rekao je Popović.
Tehnologija i energetika ostaju među glavnim investicionim sektorima
Popović očekuje da tehnološki sektor zadrži dominantnu poziciju, posebno kompanije koje razvijaju ili podržavaju primenu veštačke inteligencije.
„U narednom periodu i dalje vidim tehnološki sektor kao dominantan, posebno sve njegove delove koji podržavaju AI“, rekao je Popović.
Voleo bi, kako je naveo, da fondovi imaju više prilika da ulažu u domaće tehnološke kompanije.
„Lično bih više voleo da ulažemo u domaće kompanije iz tog sektora“, rekao je Popović.
Drugi važan sektor je energetika, jer centri podataka zahtevaju ogromne količine električne energije, dok klimatske promene dodatno povećavaju globalnu tražnju.
„Glad za energijom na globalnom nivou veoma je velika. Tehnologija i energetika su sektori koje bih izdvojio za naredni period, bez obzira na upozorenja da su vrednovanja pojedinih kompanija možda iznad realnog nivoa“, rekao je Popović.
Visoka cena dobre kompanije može da bude loša investicija
Portfolio za naredne generacije treba da se zasniva na produktivnim kompanijama koje imaju redovne i stabilne prihode, ali i na pažljivoj proceni njihove tržišne vrednosti.
„Vrednovanje AI kompanije ne znači automatski da je svako ulaganje u nju dobro. Ako je cena previsoka, možete da ne zaradite ništa ili da izgubite novac bez obzira na kvalitet poslovanja te kompanije“, rekao je Popović.
Diversifikacija zato ne treba da obuhvati samo različite sektore. Potrebno je analizirati dobavljačke lance, geografsku izloženost i poslovanje svake kompanije.
„Ako kompanija u lancu snabdevanja ima važnog dobavljača u rizičnom području, to može značajno da utiče na njeno poslovanje“, rekao je Popović.
Pored diversifikacije, ključna je disciplina.
„Investiranje je dugoročna štednja. Ne možete da ga posmatrate na kratak rok. Različiti instrumenti ponašaju se različito i ulaganje treba procenjivati tokom pet ili deset godina“, naveo je Popović.
Neinvestirani dinar je propuštena šansa, ali i rezerva za novu priliku
Likvidnost će ostati važan deo upravljanja portfoliom u svetu brzih tehnoloških i geopolitičkih promena.
„Svaki neinvestirani dinar praktično je propuštena šansa. Međutim, taj isti dinar omogućava vam da brzo reagujete kada prepoznate novu investicionu priliku“, rekao je Popović.
Investitori i fondovi zato moraju da pronađu ravnotežu između ulaganja kapitala i zadržavanja dela likvidnih sredstava.
„Svi treba da rade na stvaranju otpornog portfolija. Današnjem investitoru stabilnost postaje toliko važna da će pre prihvatiti nešto niži prinos nego veći rizik“, rekao je Popović.
Vasiljević: Geopolitika je danas među tri najveća investiciona rizika
Ognjen Vasiljević ocenio je da geopolitički rizici nisu novi, ali da se kapital danas mnogo brže povlači iz nestabilnih regiona.
„Ono što se promenilo u prethodnih nekoliko godina jeste brzina kojom se kapital seli iz nestabilnih područja u druge regione“, rekao je Vasiljević.
Investitori su tradicionalno učeni da portfolio diversifikuju kroz različite klase imovine. Danas takav pristup više nije dovoljan.
„Možete da imate akcije i obveznice različitih kompanija u jednoj zemlji, ali za nekoliko dana sve to može da vredi nula ako nemate odgovarajuću geopolitičku diversifikaciju“, upozorio je Vasiljević.
Kao primer naveo je Nvidiju i njenu zavisnost od dobavljača sa Tajvana. Političke tenzije mogu u jednom danu da promene i cenu kompanije i percepciju investitora.
„Takvih primera ima mnogo. Rusija, Ukrajina, kompanije u Nemačkoj, Centralnoj i Istočnoj Evropi. Svi poznajemo Apple, ali malo ljudi zna koliku izloženost ta kompanija ima prema dobavljačima u različitim zemljama Azije“, rekao je Vasiljević.
Nije važno samo šta kupujete, već i gde kompanija posluje
Investicione analize moraju da uključe zemlje i regione u kojima posluju kompanije i njihovi ključni partneri.
„Više nisu važne samo klase imovine. Potrebno je diversifikovati portfolio i prema različitim geografskim izvorima“, rekao je Vasiljević.
Dok pojedina tržišta gube kapital zbog nestabilnosti, otvaraju se nove prilike u Jugoistočnoj Aziji i Latinskoj Americi.
„Svedočimo negativnim događajima, ali vidimo i nove regione i tržišta koja se otvaraju. Sa njima dolaze nove investicione mogućnosti“, rekao je Vasiljević.
Geopolitički rizik je dugo bio među deset tema koje investitori prate, ali je tokom poslednjih godina dobio mnogo veću težinu.
„Danas je geopolitika sigurno među tri najveća investiciona rizika“, rekao je Vasiljević.
AI nije tehnološko unapređenje već nova industrijska revolucija
Vasiljević veštačku inteligenciju ne vidi kao postepeni tehnološki napredak.
„Ovo jeste pandan industrijskoj revoluciji“, rekao je Vasiljević.
Brzina promena ograničava mogućnost dugoročnog prognoziranja. Pouzdano se može govoriti o promenama tokom narednih pet do deset godina, ali ne i o izgledu ekonomije za pola veka.
„Mogu da navedem glavne promene koje će se dogoditi kod društava za upravljanje imovinom i iz ugla investitora u narednih pet ili deset godina. Za narednih 50 godina to je veoma teško“, rekao je Vasiljević.
On očekuje promene koje neće ostati ograničene samo na finansijsko tržište.
„Biće to radikalne promene u svakoj industriji i svakoj sferi društva“, zaključio je Vasiljević.
Veštačka inteligencija nije jedina investiciona prilika
Jošar je upozorio da snažan fokus na AI ne sme da stvori utisak da je to jedini sektor u koji vredi ulagati.
„Mnogo govorimo o veštačkoj inteligenciji i neko bi mogao da stekne utisak da je to jedina investiciona mogućnost. To nije tačno“, rekao je Jošar.
Triglav Investment upravlja fondovima vrednim oko 2,5 milijardi evra, uz dodatnu milijardu evra direktnih mandata.
„Dobre rezultate vidimo i na tržištima u razvoju i u zelenoj tranziciji, uključujući obnovljive izvore energije“, rekao je Jošar.
Geopolitičke promene stvaraju rizike, ali istovremeno otvaraju prostor za ulaganje.
„Mnogo toga u svetu nije dobro, ali postoji i veliki broj investicionih prilika. Nisu sve povezane sa veštačkom inteligencijom“, rekao je Jošar.
Stojanović se saglasio da je njegov fokus na AI posledica činjenice da govori iz ugla fonda preduzetničkog kapitala koji ulaže u mlade tehnološke kompanije.
„Postoji veliki broj drugih finansijskih instrumenata koji nisu ni na koji način oslonjeni na veštačku inteligenciju, a mogu da donesu jednako dobre, možda čak i bolje prinose od fondova preduzetničkog kapitala“, rekao je Stojanović.
Zaključak panela bio je da portfolio za naredne generacije ne treba graditi pokušajem da se precizno pogodi jedna tehnologija ili tržište. Potrebni su šira diversifikacija, analiza geografskih rizika, disciplina i ulaganje na dovoljno dug rok.
Veštačka inteligencija može da ubrza obradu podataka i pomogne investitorima da se informišu, ali konačna odgovornost za odluku ostaje na čoveku. U svetu u kojem se kapital za nekoliko dana seli između kontinenata, otpornost portfolija postaje jednako važna kao očekivani prinos.
Država razmatra investicione račune sa poreskim olakšicama: Cilj je da milijarde građana ne stoje neaktivne
Treći panel elitne konferencije „Kapital u pokretu“, pod provokativnim i strateški važnim nazivom „Otključavanje uspavanog kapitala“, fokusirao se na gorući problem domaće ekonomije, kako pasivni kapital, zarobljen u tradicionalnim vidovima čuvanja imovine, transformisati u aktivne, profitabilne investicije.
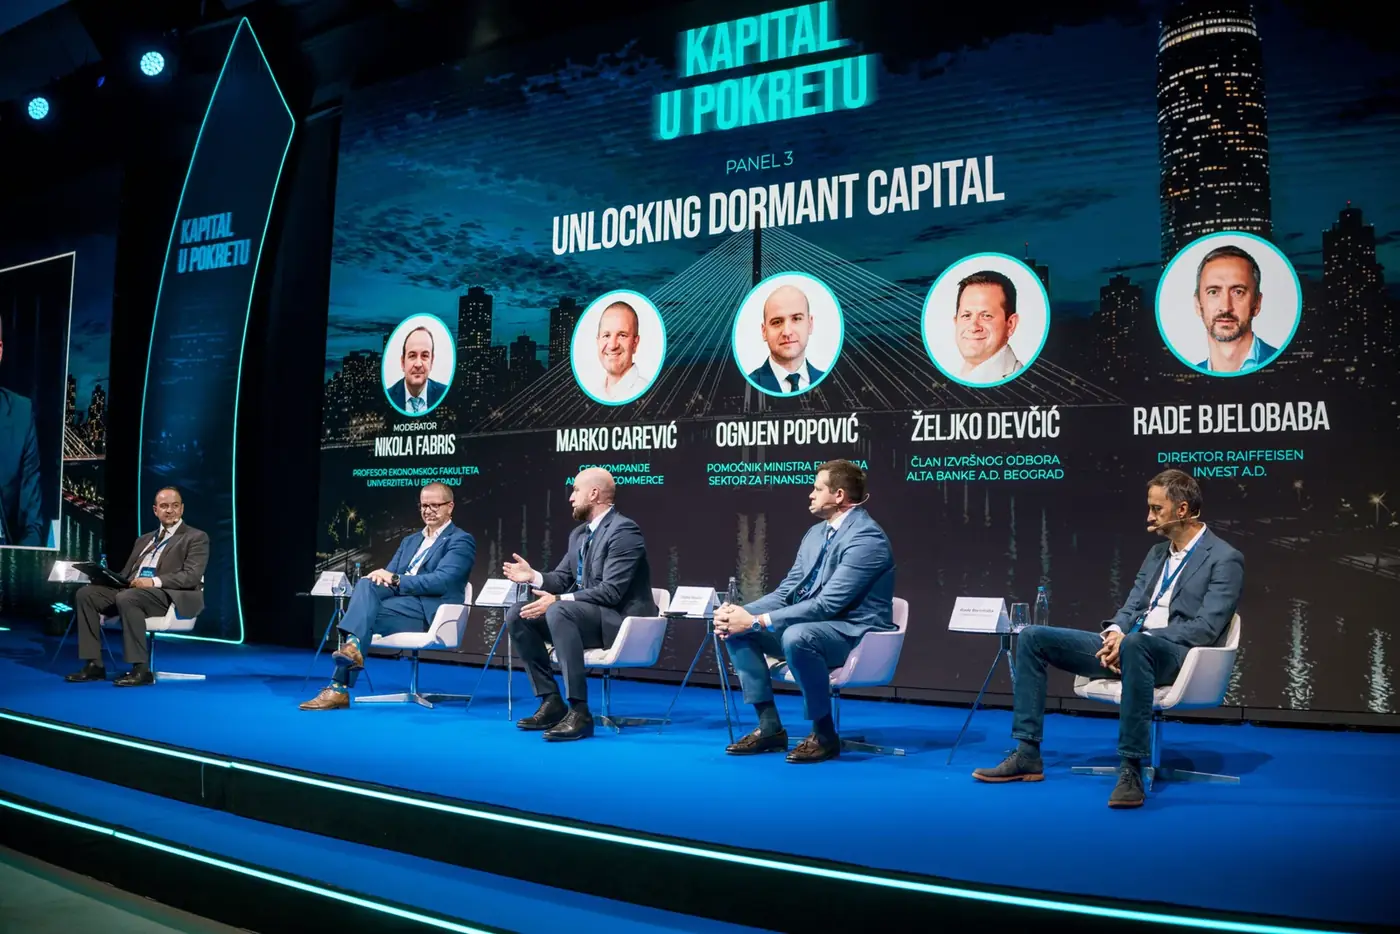
Dok stotine miliona evra građana i privrede miruju na računima, gubeći bitku sa inflacijom, finansijska elita u Sava Centru tvrdi da novac koji stoji nije neutralan jer gubi vrednost i da je vreme za promenu ekonomske paradigme i otključavanje skrivenog bogatstva zato je finansijska pismenost ključni privredni interes.
Ovaj panel bio je izuzetno atraktivan jer nije bio samo na nivou teoretske rasprave, već konkretne, koja ima izvodljivie korake za aktiviranje uspavanog bogatstva.
Toj atraktivnosti doprineli su pored moderatora, profesora Ekonomskog fakulteta Univerziteta u Beogradu Nikole Fabris, i predstavnici državnih institucija, kao i vodeći istaknuti bankari i privrednici. Za istim stolom, našli su se pomoćnik ministra finansija, Ognjen Popović, izvršni direktor kompanije Ananas E Commerce Marko Carević, član Izvršnog odbora ALTA banke Željko Devčić i direktor Raiffeisen Investa Rade Bjelobaba.
Njihova zajednička misija na ovom panelu, dala je jasne upute za kreiranje jasne mape puta koja će olakšati plasiranje slobodnih sredstava u investicione fondove i druge moderne finansijske instrumente, kako bi se razvio i „drugi stabilan stub“ finansiranja domaćih kompanija koje vape za svežim kapitalom.
Ulaganje iz Srbije košta i do 25 puta više
Pomoćnik ministra finansija Ognjen Popović ocenio je da glavni problem nije samo nedostatak poverenja ili finansijskog znanja, već nedovoljno razvijena tržišna infrastruktura.
„Nedostaju nam institucije i tržišna infrastruktura. Pristup tržištu kapitala iz Srbije veoma je težak. Da bih investirao u inostranstvu, moram da prođem kroz veliki broj regulatornih, operativnih i bankarskih procedura, da podnosim prijave i plaćam nerazumno visoke troškove konverzije valuta“, rekao je Popović.
Iako su pojedine usluge za investiranje sada dostupne u Srbiji, njihov trošak je znatno viši nego na razvijenim tržištima.
„Cena tih usluga je pet do 25 puta viša nego što bi me isto ulaganje koštalo da sam u Evropi ili Americi. Kao investitor unapred sam demotivisan, jer treba da izdvojim jedan ili dva odsto vrednosti ulaganja samo za troškove pristupa tržištu“, rekao je Popović.
Prema njegovim rečima, problem posebno osećaju građani koji već imaju dovoljno znanja i žele samostalno da investiraju.
„Kada stavim stvari na papir, meni se iz Srbije ne isplati da samostalno investiram u poređenju sa tim da novac držim u banci ili da ga upotrebim na neki drugi način“, naveo je Popović.
Za početak investiranja dovoljno je 80 do 100 evra mesečno
Za većinu građana investicioni fondovi predstavljaju najjednostavniji prvi korak, jer omogućavaju profesionalno upravljanje novcem bez potrebe da svaki ulagač sam bira pojedinačne akcije i obveznice.
„Fondovi su za većinu ljudi u Srbiji najbolji prvi korak. To je pravo mesto da pasivno uložite manji deo novca. Od 80 do 100 evra mesečno sasvim je dovoljno da neko počne, posebno ako krene mlad i na vreme“, rekao je Popović.
Kroz ulaganje u fondove građani mogu postepeno da se upoznaju sa funkcionisanjem tržišta, odnosom rizika i prinosa i promenama vrednosti ulaganja.
„Kroz tu interakciju sa fondovima ljudi mogu da uče. Njihov potencijal za rast je ogroman i u saradnji sa bankama oni moraju da postanu most preko kojeg ćemo više klijenata uvesti u investiranje“, rekao je Popović.
Sledeći korak je stvaranje infrastrukture koja bi građanima omogućila da jednostavno, brzo i uz niže troškove ulažu i na domaćem i na svetskim tržištima.
Srbija razmatra račune oslobođene poreza
Popović je potvrdio da Ministarstvo finansija razmatra promene poreske politike koje bi građane podstakle na dugoročno investiranje.
„Poreska politika tržišta kapitala jeste naš sledeći korak i nešto o čemu već dugo razmišljamo, što analiziramo i pripremamo“, rekao je Popović.
Jedna od mogućnosti je uvođenje investicionih računa sa poreskim olakšicama, po uzoru na rešenja koja postoje ili se uvode u drugim zemljama.
„U regionu i svetu postoje inicijative za određene vrste računa koji su oslobođeni poreza za investiranje do određenog nivoa. To je nešto na čemu radimo“, naveo je Popović.
Poreski podsticaji mogli bi da budu namenjeni i kompanijama koje su spremne da izađu na tržište kapitala i prihvate viši nivo transparentnosti i odgovornosti prema malim investitorima.
„Važno je da podstaknemo vlasnike kapitala i kompanije da izađu na tržište. Poreska politika može da bude podsticaj onima koji su spremni da prihvate transparentnost, izveštavanje i činjenicu da će mali investitori svakodnevno procenjivati njihov rad“, rekao je Popović.
Korporativna obveznica nije egzotičan proizvod
Pomoćnik ministra ukazao je i na nedostatak znanja unutar samog finansijskog sistema. Kao primer naveo je razgovor sa zaposlenim u sektoru upravljanja rizicima jedne velike banke, koji je korporativnu obveznicu opisao kao egzotičan proizvod.
„Korporativna obveznica je najosnovniji finansijski proizvod. Možda je kod nas ponovo nov nakon dužeg perioda pauze, ali nije egzotičan proizvod“, rekao je Popović.
Prema njegovim rečima, nije dovoljno edukovati samo građane. Potrebno je razvijati i znanja zaposlenih u bankama i drugim finansijskim institucijama.
„Moramo da edukujemo ljude koji rade u finansijskom sistemu i da jačamo kadrove. Ako banke korporativnu obveznicu smatraju egzotičnim proizvodom, postavlja se pitanje kako će tek posmatrati i predstavljati vlasnički kapital neke kompanije“, kazao je Popović.
Država, kako je naveo, podržava inicijative koje bi platforme nalik Interactive Brokersu i Robinhoodu učinile dostupnim u Srbiji, uz lokalno prilagođavanje i znatno niže troškove.
„Podržavamo razvoj alternativnih izvora i mogućnost kupovine tokenizovanih udela. Paralelno radimo na podsticanju domaće ponude“, rekao je Popović.
Ne treba dirati sigurnosnu štednju građana
Popović je naglasio da cilj nije povlačenje celokupne štednje iz banaka.
„Oročena štednja uvek treba da postoji. Ona predstavlja bazu i sigurnost. Treba da se usmerimo na veliki deo kapitala koji stoji i ne radi apsolutno ništa, a kod nas je to, nažalost, većina“, rekao je Popović.
Istu poruku izneo je i direktor Raiffeisen Investa Rade Bjelobaba. Prema njegovim rečima, bankarski depozit je primeren za novac koji će građanima biti potreban u kratkom roku ili u nepredviđenim okolnostima.
„Ne bih bankarsku štednju automatski označio kao nešto loše. Depozit ima smisla kada štedimo na kraći period, kada će nam sredstva biti potrebna za godinu ili dve ili kada ih čuvamo za nepredviđene situacije“, rekao je Bjelobaba.
Svako bi, kako je naveo, trebalo da ima rezervu koja je u svakom trenutku likvidna i dostupna.
„Nije presudno da li će taj novac biti na bankarskom depozitu ili u novčanom fondu. Važno je da je uvek dostupan. Ostatak novca, koji nam neće biti potreban u bliskoj budućnosti, možemo dugoročno da investiramo“, rekao je Bjelobaba.
Nekretnine građanima daju osećaj sigurnosti
Bjelobaba je ocenio da su nekretnine tokom prethodnih decenija bile isplativa investicija. Od izdavanja nekretnine može se ostvariti prinos od četiri do pet odsto, uz mogućnost rasta njene tržišne vrednosti.
„Cene nekretnina u Beogradu u poslednjih 15 godina porasle su između 100 i 150 odsto, u zavisnosti od opštine. To jeste dobar rezultat, ali su tržišta kapitala i pojedini indeksi u istom periodu porasli više od 500 odsto“, rekao je Bjelobaba.
Građani, ipak, biraju ono što poznaju i što mogu fizički da vide.
„Navikli smo da naši roditelji štede u bankama, a kada imaju dodatni novac kupuju poljoprivredno zemljište, kuću, stan ili vikendicu. Nekretnina je opipljiva. Možete da vidite šta ste kupili, da prođete kroz stan i, kako kažemo, dotaknete ciglu“, objasnio je Bjelobaba.
Veće poznavanje proizvoda stvara osećaj sigurnosti, zbog čega se investiciona kultura ne može promeniti preko noći.
Bez razumevanja nema ni poverenja
Bjelobaba smatra da su finansijska pismenost i poverenje nerazdvojni.
„Ako nešto ne razumemo, mi u to ne verujemo. Ako nemamo poverenje, nismo motivisani ni da naučimo više o tome“, rekao je Bjelobaba.
Od građanina se ne očekuje da postane finansijski analitičar, ali mora da poznaje osnovne zakonitosti ulaganja.
„Nerealno je očekivati visok prinos bez ikakvog rizika. Investitor mora da bude svestan kratkoročnih negativnih oscilacija, koje se prevazilaze dugoročnim investiranjem, kao i značaja diversifikacije za otpornost portfolija“, rekao je Bjelobaba.
Država treba da obezbedi regulatorni okvir i jednaka pravila za sve učesnike, dok finansijske institucije moraju jasno da objasne troškove, rizike i osobine proizvoda.
U tom procesu ulogu imaju i mediji.
„Mediji mogu značajno da doprinesu promociji i edukaciji, ali bez senzacionalizma u izveštavanju“, rekao je Bjelobaba.
Banke treba da budu most između štednje i ulaganja
Član Izvršnog odbora ALTA banke Željko Devčić rekao je da banke više ne treba posmatrati samo kao mesta na kojima se novac čuva.
„Vreme je da banke posmatramo i kao mesta na kojima građani stiču znanje o tome kako mogu da investiraju svoj novac“, rekao je Devčić.
To je posebno važno u Srbiji, koja nema istorijski kontinuitet razvijenog tržišta kapitala i investicionu kulturu kakva postoji na razvijenim tržištima.
„Zahvaljujući industriji investicionih fondova, investiciona kultura se menja i ambijent je danas značajno drugačiji nego pre deset godina“, naveo je Devčić.
Banke mogu da postanu veza između tradicionalne štednje i savremenog investiranja, nudeći klijentima proizvode različitog nivoa složenosti.
„Banke imaju priliku da postanu most između tradicionalnog načina štednje i savremenog investiranja, nudeći klijentima proizvode od najjednostavnijih do investicionih fondova kao oblika kolektivnog investiranja“, rekao je Devčić.
Problem nije samo strah, već nedostatak kvalitetne ponude
Devčić smatra da tržište kapitala treba posmatrati kao ekosistem u kojem su svi elementi međusobno povezani. Kada bi morao da izdvoji jednu prepreku, to bi bila nedovoljna ponuda kvalitetnih domaćih hartija od vrednosti.
„Akcenat bih stavio na razvoj i ponudu najkvalitetnijih domaćih hartija od vrednosti, pre svega akcija i pokretanje procesa inicijalnih javnih ponuda“, rekao je Devčić.
Kompanija koja želi da izađe na berzu mora da bude spremna na viši nivo transparentnosti, otvorenosti i finansijskog izveštavanja.
„Tržište nije tu samo da kompaniji obezbedi kapital. Ono zauzvrat traži odgovornost prema investitorima i zaštitu njihovih prava“, rekao je Devčić.
Drugi problem je nedostatak likvidnosti. Ukoliko investitor nije siguran da svoju investiciju može da proda i dođe do novca, raste njegova uzdržanost.
„Likvidnost je važna za uspostavljanje poverenja. Ako je nema, kod investitora se javljaju strah i uzdržanost od ulaganja“, objasnio je Devčić.
Finansijska pismenost jeste važna, ali nema smisla edukovati stanovništvo ukoliko tržište nema dovoljno kvalitetnih proizvoda.
„Možemo da dođemo u situaciju da edukujemo građane, a da oni nemaju u šta da ulože. Poenta je da domaću štednju usmerimo prema domaćoj produktivnosti“, rekao je Devčić.
Poverenje se ne gradi sloganom
Devčić je ocenio da poverenje ne može da se izgradi jednom kampanjom, već isključivo pozitivnim iskustvom investitora.
„Poverenje se ne gradi preko noći niti tokom jedne kampanje ili pomoću jednog slogana. Ono nastaje iz pozitivnog iskustva investitora sa finansijskim tržištem i ulaganjem sopstvenog novca“, rekao je Devčić.
Prema njegovim rečima, poverenje počiva na stabilnim institucijama, jasno definisanim pravilima koja se dosledno primenjuju i odgovornom ponašanju svih učesnika.
„Klijent mora da zna šta kupuje, kakav prinos može da očekuje, kakav rizik preuzima i kakva je priroda proizvoda. Istovremeno mora da zna da postoje sistem i mehanizmi koji štite njegovo ulaganje“, rekao je Devčić.
Poverenje se naročito proverava u vreme finansijskih kriza, problema sa likvidnošću i velikih promena cena.
„Jasna, pravovremena i tačna informacija u kriznim uslovima od presudnog je značaja ne samo za uspostavljanje već i za učvršćivanje poverenja“, rekao je Devčić.
Hiperinflacija i krize ostavile su dubok trag
Prema Devčićevoj oceni, građani ne biraju nekretnine i depozite samo na osnovu matematičkog poređenja prinosa. Njihov izbor oblikuju istorijsko iskustvo i psihologija.
„Štednja i nekretnine mnogo su više od finansijskih proizvoda. One su za naše građane sinonim za sigurnost“, rekao je Devčić.
Srbija nema dugu tradiciju tržišta kapitala, dok su na razvijenim tržištima generacije građana odrastale uz iskustvo investiranja u finansijsku imovinu.
„Građani investiraju u ono što im je poznato, a to su uglavnom nekretnine i oročeni depoziti“, naveo je Devčić.
Problem nastaje kada se investicioni proizvod predstavi isključivo kao prilika za dodatnu zaradu, dok se rizik prećuti ili potisne.
„U društvu koje nosi nasleđe hiperinflacije, domaćih i međunarodnih finansijskih kriza i gubitka poverenja u institucije, strah je opravdano veći od želje za dodatnim prinosom“, rekao je Devčić.
On zato strah ne vidi kao samostalnu prepreku, već kao posledicu nedostatka investicionog iskustva i višedecenijskog odsustva razvijenog tržišta kapitala.
Najbolje srpske kompanije treba da izađu na berzu
Srbija ima desetine milijardi evra u bankarskim depozitima i sve razvijeniju industriju fondova, ali deo tog novca ostaje zarobljen u konzervativnim proizvodima.
„Nije cilj ubediti građane da napuste depozite. Depoziti treba da postoje jer su važni za stabilnost finansijskog sistema i poverenje građana“, rekao je Devčić.
Cilj je da se kapital sa dugoročnim investicionim horizontom usmeri u produktivnu ekonomiju.
„Moramo da podstaknemo najbolje srpske kompanije da steknu interesovanje za izdavanje akcija i prikupljanje kapitala na tržištu. Ako pasivni deo štednje pretvorimo u aktivni domaći kapital, promenićemo način na koji finansiramo privredu“, rekao je Devčić.
Banke u tome ne treba da budu samo kreditori. One mogu da postanu agenti i organizatori emisija akcija i obveznica, a zatim da te proizvode ponude građanima.
„Aktivan pristup banaka apsolutno je neophodan za transformaciju štednje u domaći investicioni kapital“, rekao je Devčić.
Građanima treba ponuditi kombinaciju depozita, fondova, akcija, obveznica i profesionalnog upravljanja portfoliom.
„Cilj nije ponuditi građaninu viši prinos po svaku cenu, već omogućiti efikasnije upravljanje njegovim sredstvima“, rekao je Devčić.
Investiranje mora da bude dostupno na jedan klik
Direktor Raiffeisen Investa Rade Bjelobaba rekao je da industrija mora da pojednostavi korisničko iskustvo, jer su potencijalni investitori danas zbunjeni osnovnim pitanjima.
„Ljudi ne znaju koliko novca moraju da imaju, na koji period treba da ulože sredstva, kakav rizik preuzimaju i da li su spremni da ga prihvate“, rekao je Bjelobaba.
Fondovi zato treba da ponude proizvode prilagođene različitim nivoima tolerancije prema riziku, uz jasnu komunikaciju i potpunu transparentnost.
„Današnje generacije očekuju da im sve bude dostupno na klik. Želimo da putem mobilnog telefona potpišemo ugovor, investiramo i povučemo novac“, rekao je Bjelobaba.
Investitor u svakom trenutku treba da ima podatke o proizvodu, vrednosti ulaganja i strukturi portfolija.
Ne ulažite sve odjednom
Kada se izdvoji sigurnosna rezerva, dugoročno investiranje treba početi definisanjem cilja, potrebnog prinosa, prihvatljivog rizika i perioda tokom kojeg novac neće biti potreban.
„Nakon toga dolazimo do najvažnije stvari, a to je disciplina“, rekao je Bjelobaba.
Investitori često precene svoju toleranciju na rizik. Kada dođe do prve korekcije na tržištu, emocije preuzmu kontrolu i oni povuku novac, realizuju gubitak i često se više ne vrate.
„Zato savetujemo klijentima da ne investiraju sva sredstva odjednom, već u više tranši. Ne treba ulagati ni samo u jednu klasu imovine, već u različite klase koje se ne ponašaju isto“, rekao je Bjelobaba.
Za razvoj investicione navike nisu potrebni veliki početni iznosi.
„Nemojte da investirate samo kada imate veliki novac. Investirajte stalno. To može da bude 1.000, 5.000 ili 10.000 dinara mesečno, kroz trajni nalog kojim se određeni iznos redovno usmerava u fond“, rekao je Bjelobaba.
Na taj način građani tokom dužeg perioda mogu da akumuliraju značajna sredstva.
Carević: Imamo proizvode, ali ih ne umemo prodati građanima
Izvršni direktor Ananasa Marko Carević ocenio je da se u raspravama o investiranju često zanemaruje jedan osnovni element svakog poslovanja, a to je prodaja.
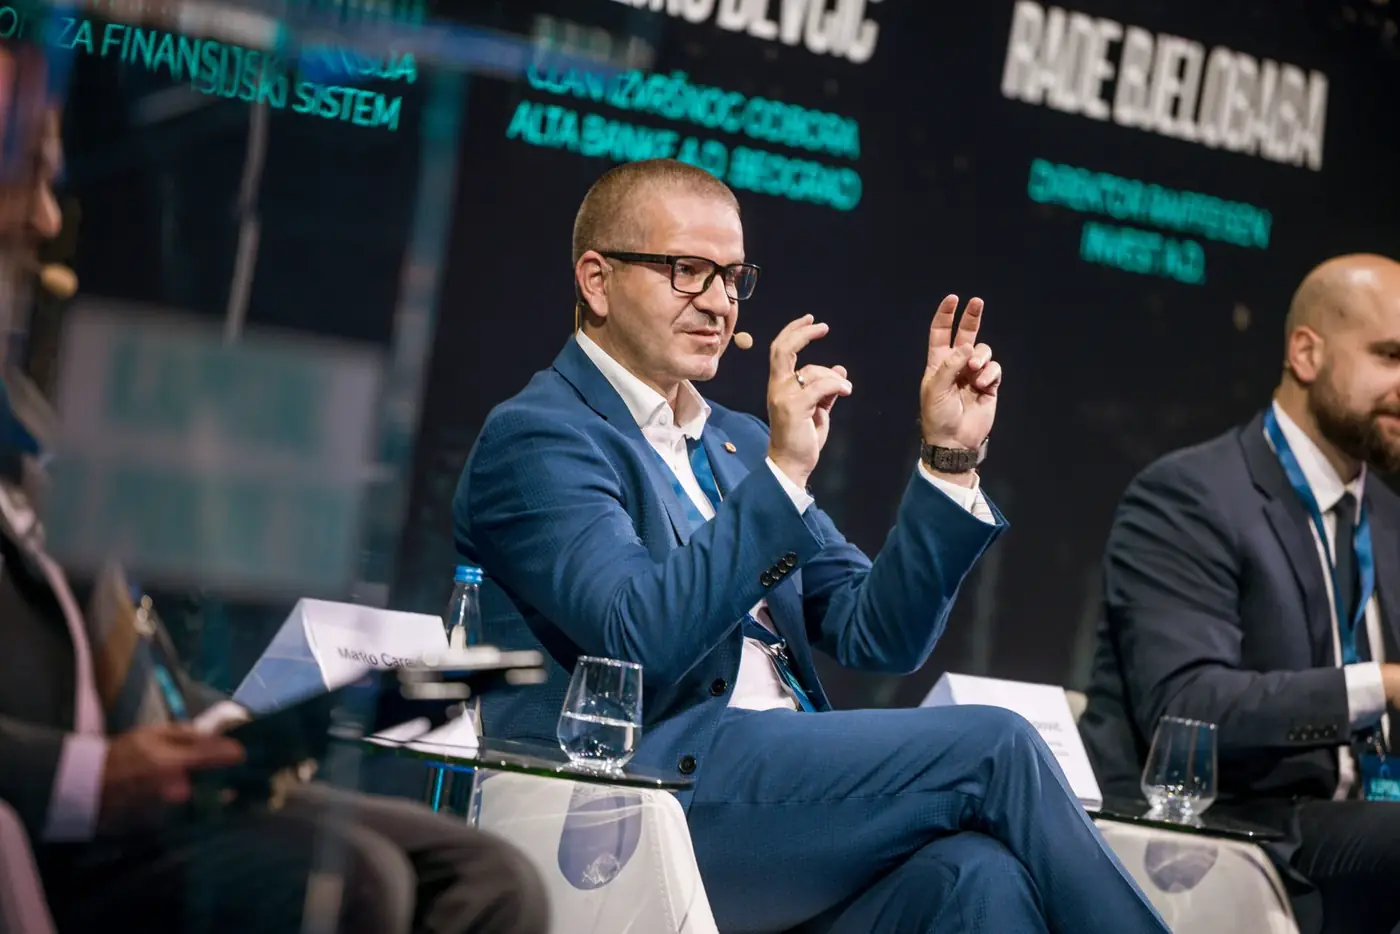
„Kada pričamo o edukaciji, institucijama i tržištu, nedostaje nam prodaja. Ne mislim samo na prodaju investicionih fondova ili bankarskih proizvoda, već na objašnjenje ljudima zašto bi uopšte trebalo da investiraju“, rekao je Carević.
Građane mogu da motivišu različiti ciljevi. Za nekoga je to finansijska sigurnost, a za nekoga sloboda i mogućnost ranijeg povlačenja iz aktivnog rada.
Carević je kao primer naveo pokret Finansijska nezavisnost i rano penzionisanje, koji je veliki broj mladih u svetu podstakao da štede i investiraju što veći deo prihoda.
„Nekome je motiv sigurnost, nekome sloboda. Te motive moramo da uključimo u edukaciju i priče koje građanima predstavljaju banke i fondovi“, rekao je Carević.
U Indiji svaki četvrti stanovnik grada aktivno investira
Carević je gotovo pet godina živeo u Indiji, zemlji u kojoj su socijalna i penzijska zaštita znatno ograničenije nego u Evropi.
„Prosečan stanovnik Indije ima dva izbora ako želi mirnu starost. Može da štedi i investira kako ne bi zavisio ni od koga ili može da bude dobar prema porodici pa da ona brine o njemu. Indijci uglavnom biraju oba“, rekao je Carević.
Prema podacima koje je izneo, Indija je prošle godine imala oko 120 miliona malih individualnih investitora.
„Kada to prevedete na gradsku populaciju, svaki četvrti stanovnik grada aktivno investira. Jednom sam se u Gudžaratu sat i po vozio sa taksistom i razgovarao sa njim o berzi potpuno ravnopravno“, rekao je Carević.
Investicioni proizvod ne mora da bude dosadan
Carević smatra da investiranje može da postane jednostavno i dostupno poput elektronske trgovine. Prema njegovim rečima, pitanje nije da li će se to dogoditi, već kada će takav model postati široko dostupan u Srbiji.
„Ako pogledate najpopularnije svetske aplikacije za investiranje, one imaju po 20 ili 30 miliona aktivnih korisnika dnevno. To nisu ljudi koji samo razgledaju. Oni svakodnevno obavljaju transakcije i investiraju“, rekao je Carević.
Srbiji, međutim, nedostaje dovoljna ponuda domaćih finansijskih proizvoda.
„U poslu uvek kažemo da je lako prodati kada imate šta da prodate. Kolege su već objasnile da kod nas tog sadržaja na tržištu još nema ni približno dovoljno“, rekao je Carević.
Pored ponude, potrebno je promeniti i način predstavljanja investicionih proizvoda.
„Finansijski proizvod, uz svo dužno poštovanje, može da bude dosadan. Kada pogledate kako to rade najbolji na svetu, vidite društveno investiranje, automatizaciju, rangiranje investitora i mogućnost kopiranja njihovih poteza“, objasnio je Carević.
Digitalne platforme građanima omogućavaju da vide istoriju rezultata određenog investitora i automatski prate njegovu strategiju.
„Nije dovoljno ponuditi proizvod. Treba ga prodati, olakšati ljudima pristup i demistifikovati investiranje. Napredak može da bude mnogo brži ako ga posmatramo kao bilo koju drugu industriju namenjenu građanima“, rekao je Carević.
Finansijska edukacija treba da počne u osnovnoj školi
Carević smatra da obrazovanje o upravljanju novcem mora da postane deo školskog sistema, i to znatno pre srednje škole.
„Finansijska edukacija mora da se uvede u škole, a rekao bih čak i u osnovne škole“, rekao je Carević.
Kao primer naveo je azijsku zemlju u kojoj srednjoškolci na početku školovanja dobijaju investicioni račun i početni kapital, nakon čega se njihove odluke i rezultati prate četiri godine.
„Posle četiri godine takvu osobu više ne morate posebno da učite investiranju. Ako danas krenemo sa finansijskim obrazovanjem, za 20 godina biće nam veoma drago što smo to uradili“, rekao je Carević.
U suprotnom, Srbija bi i za dve decenije mogla da raspravlja o istim problemima, dok zemlje sa razvijenom investicionom kulturom nastavljaju da povećavaju prednost.
Investiranje je sporo i dosadno, ali dugoročno radi
Odgovarajući na pitanje zašto je građanima lakše da uplate tiket nego da investiraju, Carević je ukazao na potrebu za trenutnim zadovoljstvom.
„Kod klađenja odmah dobijate rezultat. Uložite novac i za nekoliko sati znate ishod. To je trenutno zadovoljstvo, slično beskonačnom pregledanju sadržaja na društvenim mrežama“, rekao je Carević.
Investiranje zahteva sasvim drugačiji način razmišljanja.
„Ljude treba naučiti da je investiranje sporo i dosadno, ali da na dugi rok radi“, rekao je Carević.
On je kao primer naveo redovna mesečna ulaganja i efekat složene kamate.
„Kada nekome kažete šta može da akumulira redovnim ulaganjem tokom 20 godina, često vam neće verovati. Ali kada podatke unese u kalkulator složene kamate i vidi razliku između prinosa od deset i 15 odsto, shvata da konačna razlika nije samo pet odsto“, rekao je Carević.
Kapital mora da ima cilj, rok i disciplinu
Zaključak panela bio je da štednju ne treba suprotstavljati investiranju. Građanima je potreban likvidan novac za svakodnevne obaveze i nepredviđene situacije, dok kapital koji im neće biti potreban godinama može da bude uložen.
Da bi se taj novac pokrenuo, Srbija mora istovremeno da smanji troškove pristupa tržištima, uvede poreske podsticaje, proširi ponudu domaćih akcija i obveznica, razvije digitalne kanale i započne finansijsko obrazovanje u školama.
„Treba da dođemo do tačke u kojoj imaocima kapitala možemo da kažemo da je tržište spremno za njih, a malim investitorima da mogu da imaju poverenja u ono što im se nudi“, zaključio je Ognjen Popović.
Banke više ne mogu same da finansiraju velike investicije: Srpskim kompanijama potreban je novi izvor kapitala
U prepunom Sava Centru nastavljena je debata na prvoj velikoj konferenciji „Kapital u pokretu“, koja je na jednom mestu okupila vodeće domaće i regionalne investitore, bankare, regulatore i finansijske vizionare, kroz drugi panel, pod nazivom „The Future of Capital Markets in Serbia“.
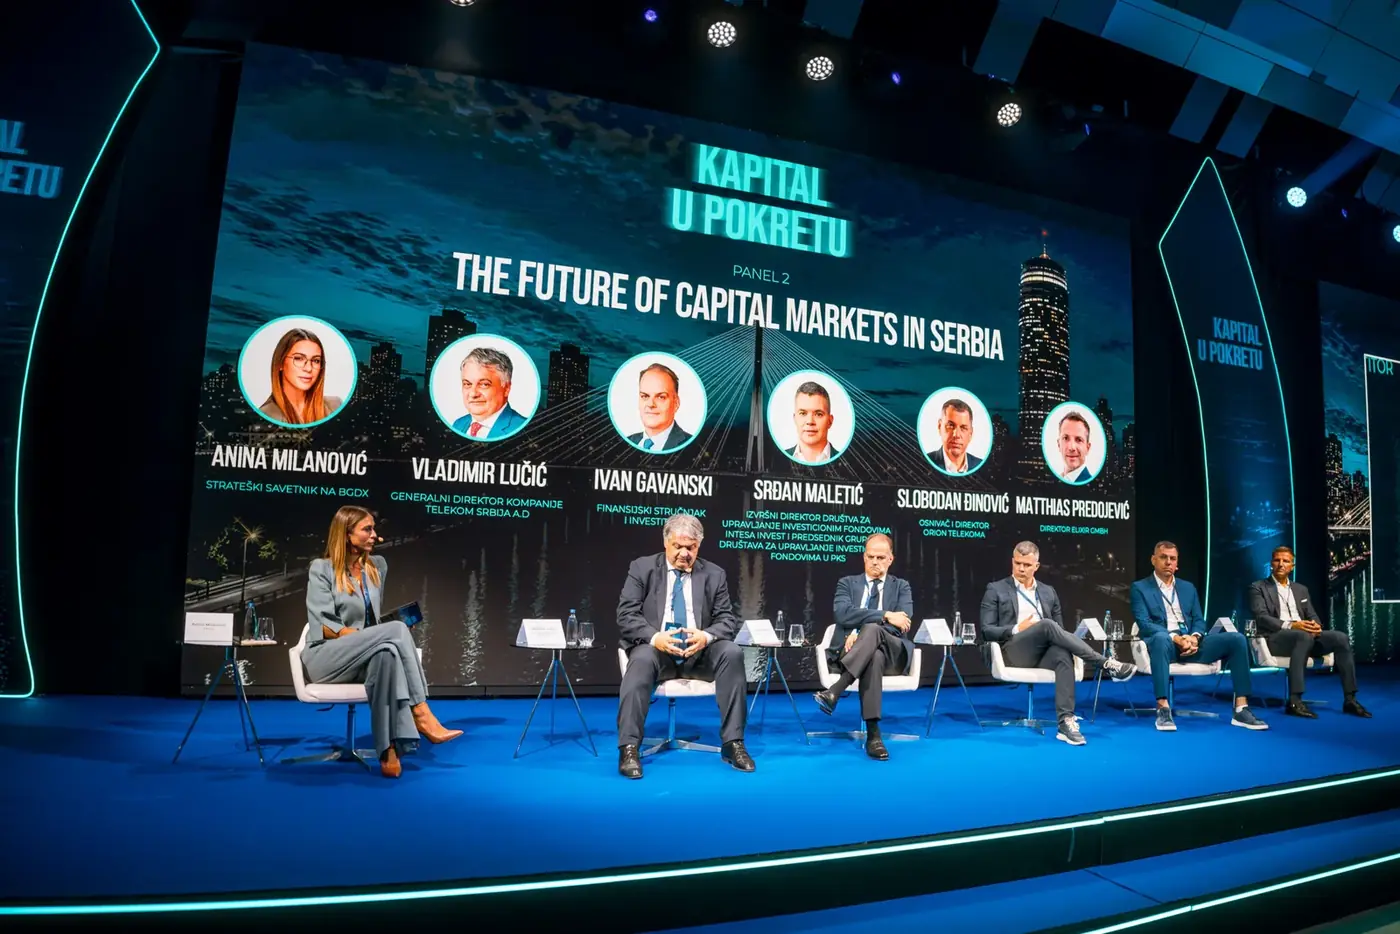
Ovaj panel okupio je ključne arhitekte domaćeg finansijskog sistema kako bi ponudili konkretna rešenja za prelazak sa klasične štednje na dinamično investiranje odnosno odgovore na veliku finansijsku zagonetku, kakva je budućnost tržišta kapitala u Srbiji?
Jer,domaći biznis dotakao je zid tradicionalnog finansiranja pa bankocentrična era u Srbiji polako dobija alternativu. Upravo zato ključno pitanje više nije da li imamo novca, već zašto milijarde evra pasivne štednje i dalje miruju na računima umesto da se investiraju u ekonomski rast.
Učesnici panela složili su se da novac koji stoji nije neutralan – on gubi vrednost, dok nedostatak investicija usporava razvoj naših preduzeć.
To je i njihova jjasna poruka jer budućnost tržišta kapitala u Srbiji više nije apstraktna ekonomska teorija već praktični ispit zrelosti za naš realni sektor.
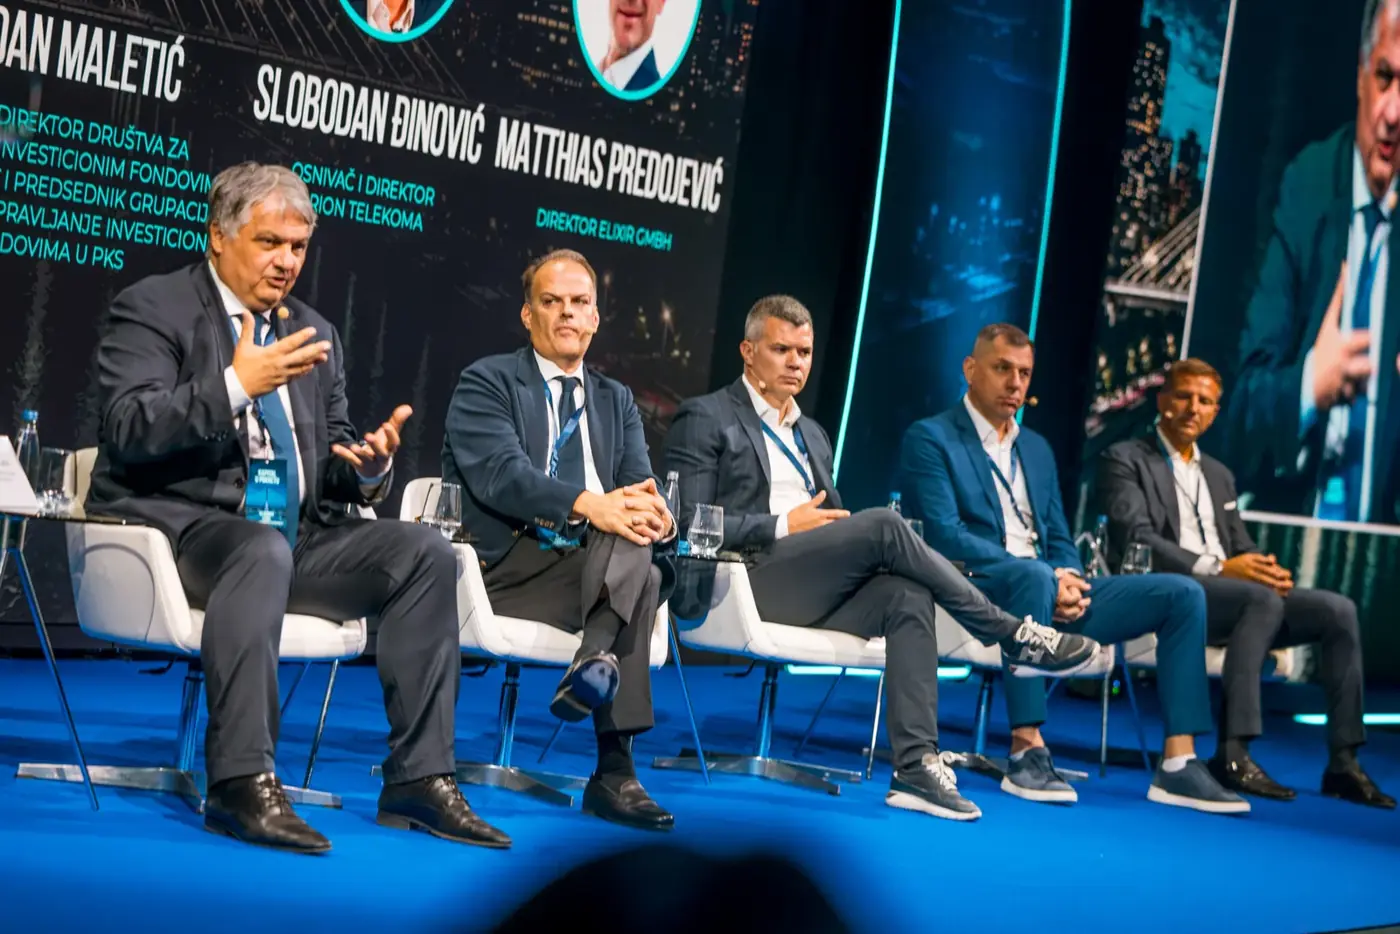
Panelisti su jasno pružili precizan presek stanja i praktične alate za svakog preduzetnika i investitora koji želi da uhvati korak sa modernim finansijskim tokovima. Te korake i moguće putokaze za njih dali su generalni direktor Telekoma Srbija Vladimir Lučić, finansijski stručnjak i investitor Ivan Gavanski, izvršni direktor društva za upravljanje investicionim fondovima Intesa Invest i predsednik grupacije društava za upravljanje investicionim fondovima u PKS Srđan Maletić, osnivač i direktor Orion telekoma Slobodan Đinović i direktor Elixir GMBH Matthias Predojević.
Lučić: Tržište kapitala donosi novac, ali i finansijsku disciplinu
Generalni direktor Telekoma Srbija Vladimir Lučić rekao je da je kompanija izašla na međunarodno tržište kapitala jer domaće bankarsko tržište nije moglo da obezbedi dovoljno novca za velike investicione cikluse.
„Tržište Srbije je, sa stanovišta bankarskih kredita, limitirano. Od početka smo znali da, ako želimo da prikupimo velika sredstva, moramo da idemo na tržište kapitala“, rekao je Lučić.
Prema njegovim rečima, izlazak na tržište kapitala kompanijama omogućava da na jednom mestu dođu do velikog broja finansijskih investitora.
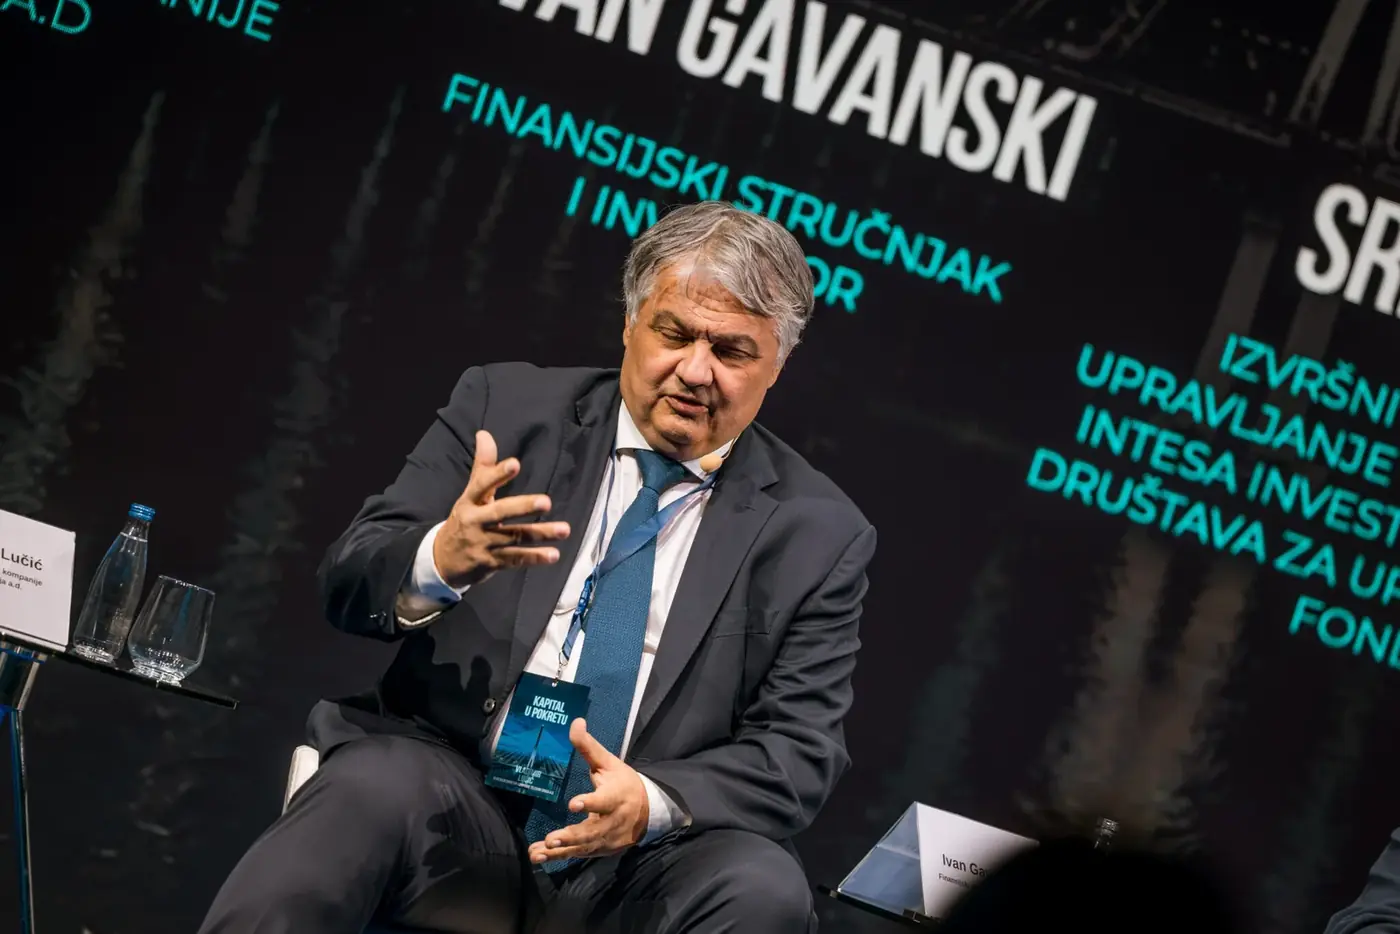
„Svim firmama bih preporučio da to urade. Na tržištu kapitala imate sve finansijske investitore na jednom mestu i tako se najlakše prikuplja veliki novac kada imate veliki investicioni ciklus“, kazao je Lučić.
Takav način finansiranja, međutim, podrazumeva stroža pravila, redovne provere i viši nivo transparentnosti.
„To zahteva strožije finansijsko poslovanje, što je za velike korporacije, posebno državne, proces koji nije jednostavan, ali im istovremeno pomaže. Sama činjenica da će sve tri kreditne rejting agencije svake godine proveravati naš rejting i da imamo ciljeve koje moramo da ostvarimo gura nas da budemo bolji u finansijskim parametrima“, rekao je Lučić.
Telekom Srbija je, kako je naveo, ove godine dobio viši kreditni rejting.
„To je situacija u kojoj svi dobijaju. Tržište kapitala vam omogućava veliki priliv novca, ali vas istovremeno tera da budete finansijski disciplinovaniji“, rekao je Lučić.
Stroža berza otvara vrata kvalitetnijim investitorima
Telekom Srbija svoje međunarodne obveznice listirao je na Euronext berzi u Dablinu. Lučić smatra da stroža pravila poslovanja nisu prepreka, već način da kompanija dođe do većeg broja kvalitetnih investitora.
„Što su pravila stroža, poslovanje transparentnije, a berza jača, lakše dolazite do investitora“, rekao je Lučić.
On je naveo da ne bi imao dilemu ni oko izbora tržišta ukoliko bi u budućnosti bila doneta odluka o listiranju akcija Telekoma.
„Ako bi u jednom trenutku bila doneta odluka da se Telekom, čije akcije imaju država i građani, listira, smatram da bi to trebalo da bude na Londonskoj berzi, zajedno sa Beogradskom berzom“, rekao je Lučić.
Prema podacima iznetim na panelu, tražnja investitora za Telekomovim obveznicama dostigla je oko 14 milijardi dolara, a u procesu je učestvovalo između 300 i 350 institucionalnih investitora.
Velike državne kompanije mogle bi da prikupe milijarde
Da bi još neka domaća kompanija ponovila primer Telekoma na međunarodnom tržištu, mora da ima konkretan projekat za koji traži novac i da korporativno poslovanje prilagodi zahtevima investitora.
„Kompanije moraju da imaju realne projekte za koje su im potrebna sredstva i moraju ozbiljno da se korporativizuju“, rekao je Lučić.
On smatra da bi velike državne kompanije trebalo manje da se oslanjaju na državu i njene garancije.
„Voleo bih da velike državne kompanije, koje se ponekad previše oslanjaju na državu i traže državne garancije, krenu našim putem i izađu na međunarodnu berzu, a u budućnosti i na Beogradsku berzu. To bi ih nateralo da budu finansijski disciplinovanije i da postanu bolje korporacije“, rekao je Lučić.
Posebno veliki potencijal vidi u kompanijama koje imaju ozbiljne energetske projekte.
„Postoji nekoliko državnih kompanija koje bi, zbog projekata koje imaju, posebno u energetici, bile izuzetno atraktivne na berzama. Mogle bi bez većih problema da prikupe milijarde, umesto da očekuju da država za njih obezbeđuje novac“, kazao je Lučić.
Telekom Srbija je intenzivan investicioni ciklus započeo u periodu početka rata u Ukrajini i snažnog rasta kamatnih stopa. Kompanija je kasnijim refinansiranjem uspela da kamatu smanji za 0,5 procentnih poena.
„Očekujemo da kamate padaju. Tada možemo dodatno da refinansiramo obaveze, optimizujemo trošak i zadržimo postojeći novčani tok za investicije“, objasnio je Lučić.
Elixir uložio oko 500 miliona evra za 12 godina
Matthias Predojević predstavio je iskustvo Elixir grupe, prve domaće kompanije koja je izdala korporativnu obveznicu u okviru programa Ministarstva finansija i Svetske banke.
Elixir grupa je domaća hemijska kompanija i jedan od šest proizvođača fosforne kiseline u Evropi. Kompanija je poslednjih godina razvijala proizvodnju kristalnih, vodorastvorljivih đubriva namenjenih uzgoju voća i povrća u plastenicima.
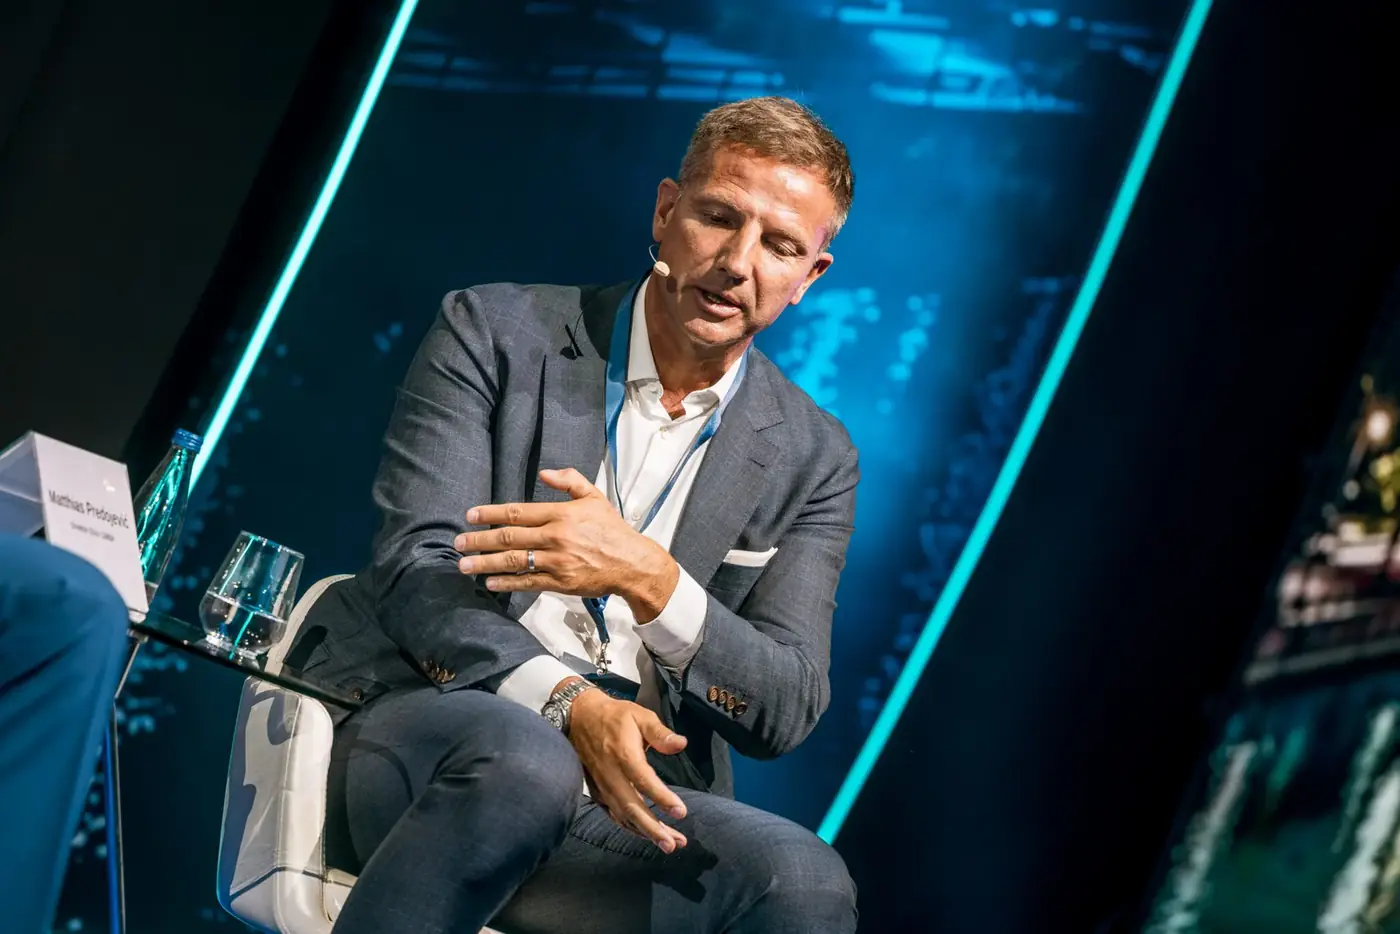
„Najviše ljudi nas zna kao najveću hemijsku korporaciju u jugoistočnoj Evropi. Jedan smo od samo šest proizvođača fosforne kiseline u Evropi, a najveći smo proizvođač mineralnih đubriva na prostoru bivše Jugoslavije“, rekao je Predojević.
Projekat za koji je Elixir tražio kapital razvijan je u saradnji sa nemačkom kompanijom K plus S, najvećim proizvođačem kalijuma u Evropi, koji ima više od 10.000 zaposlenih i promet od oko četiri milijarde evra.
„Kada održiv projekat plasirate na finansijsko tržište, otvaraju se različite mogućnosti. Naš finansijski tim prepoznao je da projekat može da se finansira zelenom obveznicom“, objasnio je Predojević.
Vrednost projekta iznosila je između 35 i 40 miliona evra, a kompanija je imala rok od 12 meseci da obezbedi finansiranje.
„Proces je bio dosta kompleksan i drugačiji od pristupanja bankarskom kreditu. Bilo je izazovno, ali kod takvih projekata svaki 0,5 odsto znači“, rekao je Predojević.
Elixir je u procesu angažovao spoljne finansijske i pravne savetnike, dok je snažna tražnja pokazala da na domaćem tržištu postoji interesovanje za kvalitetne korporativne obveznice.
„Potražnja je bila mnogo veća od ponude. Učestvovale su banke, investicioni fondovi, pa čak i fizička lica. Program jeste kompleksan, ali uz snažan finansijski tim i eksterne konsultante može uspešno da se realizuje“, rekao je Predojević.
On je naveo da je Elixir tokom poslednjih 12 godina investirao oko 500 miliona evra i da ima nove razvojne projekte.
„Apsolutno preporučujem i drugim kompanijama koje rastu i žele finansijski da ojačaju da razmotre ovakav način finansiranja. Za nas je bio veoma uspešan“, rekao je Predojević.
Zelena obveznica nije namenjena samo solarnim panelima
Predojević je objasnio da se zeleni finansijski instrumenti ne odnose isključivo na projekte solarne energije, biomase ili drugih obnovljivih izvora. I energetski intenzivna hemijska industrija može da obezbedi zeleno finansiranje ukoliko smanjuje emisije i potrošnju energije.
„Mnogi zeleno finansiranje povezuju samo sa solarnim panelima, obnovljivim izvorima i biomasom, ali i hemija može da bude zelena“, rekao je Predojević.
Elixir je pre nekoliko godina počeo da investira u obnovljive izvore energije, a razvija i projekat solarnog parka.
„U hemiji se na prvi pogled postavlja pitanje kako ona može da bude zelena. Kada pogledate energetsku stranu proizvodnje, ključno je da budete dekarbonizovani“, naveo je Predojević.
Ovaj zahtev dodatno dobija na značaju zbog činjenice da Elixir oko 80 odsto svojih proizvoda plasira u Evropsku uniju i da na njegovu konkurentnost utiče evropski mehanizam prekograničnog oporezivanja ugljenika, poznat kao CBAM.
„Ne bismo mogli da budemo konkurentni da kao kompanija već ne ulažemo u zelenu tranziciju. Fondovi koji podstiču takve projekte veoma su atraktivni za ulaganja koja sada razvijamo, kao i za naše buduće projekte“, rekao je Predojević.
Orion telekom razmatra izdavanje korporativnih obveznica
Osnivač i direktor Orion telekoma Slobodan Đinović potvrdio je da kompanija razmatra izlazak na domaće tržište korporativnih obveznica.
„Kuloari su obično u pravu. Možda ćemo biti sledeći izdavalac, a sigurno ćemo biti među narednima“, rekao je Đinović.
Orion telekom nedavno je dobio kreditni rejting, čime je uklonjena jedna od prepreka za emisiju obveznica.
„Sada pokušavamo da definišemo obim emisije i šta ćemo najpre finansirati, jer projekata ima veoma mnogo“, objasnio je Đinović.
Kompanija već ima iskustvo sa složenim investicionim strukturama. Orion je još 2009. godine, kada je imao prihod od samo četiri miliona evra, nakon dve godine pregovora uspeo da privuče 22,5 miliona evra kapitala.
„Tada ništa nismo znali o tome, nismo znali ni šta je EBITDA, niti smo vodili metrike koje bi nas učinile interesantnim investitorima. Ali nijedna banka tada nije mogla da investira u nas i bez tog kapitala ne bismo mogli da uradimo ono što smo želeli“, rekao je Đinović.
Jedna od ključnih posledica tog procesa bila je korporativna transformacija kompanije.
„Tržište kapitala vas tera da poslovanje učinite transparentnijim i da se uvedete u standarde koje investitori prepoznaju. Praktično radite isti posao kao da izlazite na berzu“, naveo je Đinović.
Kompanija je formirala upravljačke strukture, uvela korporativno upravljanje i počela detaljnije da prati finansijske rezultate.
„Danas imamo upravljačke finansijske izveštaje na dnevnom nivou. Svakog dana znamo šta se dogodilo prethodnog dana i možemo odmah da reagujemo. To nam u poslu mnogo pomaže“, rekao je Đinović.
Jedan megavat infrastrukture za AI košta 150 miliona evra
Orion telekom danas je usmeren na poslovanje sa kompanijama, centre podataka i infrastrukturu za veštačku inteligenciju. Veličina potrebnih ulaganja prevazilazi mogućnosti pojedinačnih domaćih banaka.
„Ambicije su nam velike. Jedan megavat infrastrukture za veštačku inteligenciju košta 150 miliona evra. Srpske banke takvu investiciju ne mogu pojedinačno da podrže. Mogu eventualno kao konzorcijum da finansiraju jedan deo, ali nama su potrebni diversifikovani izvori finansiranja“, rekao je Đinović.
Primeri Telekoma Srbija na međunarodnom tržištu i Elixira na domaćem tržištu povećavaju kredibilitet ostalih srpskih kompanija pred stranim investitorima.
„Kada danas razgovaramo sa Bank of America, tamo već znaju za Srbiju. Telekom je u tome uradio veoma mnogo. Izdavanje Elixirove obveznice takođe nam daje kredibilitet“, rekao je Đinović.
On je ocenio da je tržište kapitala Orionu sada potrebnije nego ranije.
„Nivo investicija koji nam je potreban više ne možemo da obezbedimo kroz modele koje smo do sada koristili“, naveo je Đinović.
Korporatizacija ipak ne bi smela da dovede do preterane birokratizacije kompanije.
„Korporatizovali smo se mnogo, možda i previše. Stalno govorim kolegama da zbog toga ne smemo da se birokratizujemo. I dalje moramo brzo da donosimo odluke“, rekao je Đinović.
Investicionim fondovima građani poverili 2,4 milijarde evra
Srđan Maletić rekao je da investicioni fondovi već godinama predstavljaju najdinamičniji deo finansijskog sistema u Srbiji.
„Industrija je veoma ponosna na činjenicu da godinama beležimo visoke stope rasta. To je rezultat ulaganja u poverenje i rad sa klijentima, ali i regulatornog okvira koji je podržavajući i u najvećoj meri usklađen sa pravilima Evropske unije“, rekao je Maletić.
Prema poslednjim podacima koje je izneo, ukupna imovina domaće industrije investicionih fondova premašila je 2,4 milijarde evra.
„Intesa Invest nedavno je prešla prvu milijardu evra imovine pod upravljanjem i nastavljamo dalje“, rekao je Maletić.
Ipak, gotovo 80 odsto novca nalazi se u fondovima očuvanja vrednosti, odnosno novčanim fondovima.
„To nisu fondovi koji investitorima na dugi rok mogu da donesu zadovoljavajuće prinose. Oni pre svega služe za upravljanje tekućom likvidnošću“, objasnio je Maletić.
Zbog toga je potrebno da ulagači produže svoj investicioni horizont i deo novca usmere prema dugoročnijim instrumentima.
„Moramo da ohrabrimo klijente da razmišljaju dugoročnije i da ulažu u finansijske instrumente i fondove koji imaju duži investicioni horizont“, rekao je Maletić.
Novac na tekućem računu je sportista koji celu karijeru sedi na klupi
Maletić je neaktivni kapital građana uporedio sa talentovanim sportistom koji nikada nije dobio priliku da pokaže svoje mogućnosti.
„Novac koji stoji na tekućem računu, a nije potreban za tekuće obaveze, jeste kao fenomenalan sportista sa velikim sposobnostima koji je celu karijeru proveo na klupi. Nikada nije upotrebio svoj kapacitet i potencijal da nešto ostvari“, rekao je Maletić.
Jedna od glavnih prepreka za ulaganje i dalje je percepcija građana da investicioni fondovi predstavljaju neku vrstu klađenja.
„Kada govorimo o investicionim fondovima, i dalje postoji percepcija rizika, kladionice i neizvesnosti. Zbog toga su nam potrebni finansijska pismenost i finansijsko osnaživanje građana“, rekao je Maletić.
On smatra da pojedinačne kampanje fondova, regulatora i Ministarstva finansija nisu dovoljne i da finansijsko obrazovanje mora da uđe u škole.
„Ne smemo da dozvolimo da deca izađu iz srednje škole, a da ne znaju šta su kamata, prinos, odnos prinosa i rizika, anuitet i inflacija. Uče mnogo potrebnih, ali i manje potrebnih informacija, a ne znaju ono što će im biti neophodno tokom života“, rekao je Maletić.
Pored obrazovanja, dugoročna ulaganja trebalo bi podstaći i kroz poresku politiku.
„Nedostaje nam podsticaj regulative, pre svega poreske regulative, koji bi dodatno osnažio dugoročna ulaganja“, rekao je Maletić.
Fondovi mogu da stvore tražnju za domaćim akcijama i obveznicama
Investicioni fondovi mogu da postanu ozbiljan izvor tražnje za domaćim korporativnim obveznicama i akcijama, ali pod uslovom da tržište ponudi dovoljno kvalitetnih i likvidnih instrumenata.
„Investicioni fondovi definitivno mogu da budu ozbiljan generator tražnje. Preduslov je da imamo dovoljan broj kvalitetnih finansijskih instrumenata i da ti instrumenti budu likvidni“, rekao je Maletić.
Dodatni problem je nepodudaranje između kratkoročnih potreba sadašnjih ulagača i dužeg roka dospeća korporativnih obveznica.
„Keš fondovi su namenjeni kratkoročnim ulagačima, dok korporativne obveznice obično dospevaju za tri do pet godina. Tu postoji određeni nesklad i zato moramo postepeno da produžimo investicioni horizont domaćih ulagača“, objasnio je Maletić.
On je naveo da fondovi više nisu samo potencijalni, već postojeći izvor tražnje.
„Investicioni fondovi su već postali ozbiljan generator tražnje i predstavljaju jedini segment tržišta kapitala koji je u konstantnom rastu“, rekao je Maletić.
Njegov cilj je da imovina domaće industrije investicionih fondova do naredne godine dostigne tri milijarde evra.
„Voleo bih da se sledeće godine ponovo nađemo ovde, da industrija investicionih fondova dostigne tri milijarde evra, da imamo Telekom i još neke kompanije na Beogradskoj berzi i da nova školska godina počne sa finansijskom edukacijom u školskom sistemu“, rekao je Maletić.
Gavanski: Beogradska berza mora da traži kompanije, a ne da ih čeka
Finansijski stručnjak i investitor Ivan Gavanski ocenio je da nedostatak likvidnosti nije problem samo Beogradske berze, već i tržišta u Sofiji, Bukureštu, Budimpešti, Varšavi, Frankfurtu i Londonu.
Ključna razlika je u tome što velike berze aktivno traže kompanije koje mogu da privuku na svoje tržište.
„Londonska berza ima prodajni tim koji promoviše tržište i identifikuje kompanije kojima su potrebni vlasnički ili dužnički kapital. Imaju predstavništva u Parizu, Milanu i Singapuru, skautuju kompanije i edukuju ih“, rekao je Gavanski.
Sličan model, prema njegovom mišljenju, treba da primeni i Beogradska berza.
„Beogradska berza bi na lokalnom tržištu trebalo da radi aktivnu promociju i pronalaženje kompanija, kako bismo postali regionalni lider i kapija Zapadnog Balkana“, rekao je Gavanski.
Predložio je formiranje tima od deset do 15 ljudi koji bi aktivno tražio potencijalne emitente u Srbiji i regionu.
„Taj tim treba da prevrne svaki kamen, od Tirane do Skoplja, i da traži kompanije kojima je potreban kapital“, kazao je Gavanski.
Srbija, prema njegovoj oceni, ne mora da ima najveće tržište, ali može da postane regionalni finansijski centar.
„Ne moramo da budemo najveći, ali treba da budemo centar i kapija regiona“, rekao je Gavanski.
Kapital kojim upravljamo u Beogradu treba vraćati u domaću privredu
Gavanski je naglasio da je važno što se upravljanje portfolijima domaćih investicionih fondova obavlja u Srbiji.
„Najbitnije je da se kapital kojim se upravlja zaista vodi iz Beograda i da odavde imamo pristup najlikvidnijim svetskim tržištima. Tako zadržavamo znanje, stvaramo novu kulturu i infrastrukturu i razvijamo domaće stručnjake“, rekao je Gavanski.
Istovremeno, zbog nedostatka domaćih finansijskih instrumenata, veliki deo kapitala ulaže se van Srbije.
„Odlično je što naši investitori preko banaka i društava za upravljanje mogu da ulažu u inostranstvu, ali moramo da stvorimo tok kojim će se kapital vraćati u zemlju“, rekao je Gavanski.
Beogradska berza i ostali učesnici na tržištu trebalo bi direktno da prilaze vlasnicima kompanija i nude im pomoć u pronalaženju odgovarajuće strukture finansiranja.
„Berza mora agresivno da promoviše projekte i da prilazi vlasnicima kompanija sa pitanjem gde može da im pomogne u strukturi kapitala, kroz dug ili kroz vlasničko ulaganje“, rekao je Gavanski.
Prema njegovim rečima, postoji velika nepovezanost između kompanija kojima je potreban kapital i savetnika koji poznaju finansijsko tržište.
„Neko mora da ode i u Šabac i u druga mesta, da pronađe gde postoji kvalitetan posao i gde je kompaniji zaista potrebna pomoć u strukturi kapitala“, rekao je Gavanski.
Kao naredni korak razvoja naveo je mogućnost da Beograd, Novi Sad i Niš izdaju municipalne obveznice u dinarima.
Tokenizacija nije prečica ako nema kvalitetnih kompanija
Govoreći o digitalizaciji tržišta, Gavanski je ocenio da blokčejn i tokenizacija imaju budućnost, ali da Srbija njima ne može da nadoknadi nedostatak kvalitetnih emitenata.
„Treba da uđemo u digitalizaciju i postepeno u tokenizaciju, ali ne treba tokenizovati sve. Ne treba žuriti. Potrebni su regulacija i kontrola“, rekao je Gavanski.
Posebno je upozorio na visokorizične kriptovalute i tokene iza kojih ne postoji pokriće.
„Moramo da odvojimo krajnje špekulativni deo, koji može da bude veoma toksičan, od finansijskih instrumenata koji imaju stvarno pokriće“, kazao je Gavanski.
Digitalni dinar mogao bi da bude razmatran u budućnosti, ali je Srbija, prema njegovoj oceni, još daleko od takvog koraka.
„Tehnološko rešenje sigurno možemo da pronađemo, ali ne postoji prečica. I dalje nam nedostaje dovoljan broj kvalitetnih emitenata koji bi privukli investitore“, rekao je Gavanski.
Veštačka inteligencija odrediće koliko će kompanije vredeti
U završnom delu panela učesnici su izneli kratke predloge za razvoj domaćeg tržišta kapitala.
Gavanski je ocenio da Srbija mora da prihvati kratkoročne troškove kako bi ostvarila dugoročnu korist.
„Moramo da budemo dugoročno škrti i da prihvatimo kratkoročni bol zarad dugoročnog dobitka. Tržište kapitala bilo je žrtva privatizacije i postalo je krajnje špekulativno, ali se postepeno vraća na normalan kolosek. U narednih pet do sedam godina može potpuno da oživi“, rekao je Gavanski.
Lučić je kao presudan faktor za vrednost kompanija u narednih pet godina izdvojio veštačku inteligenciju.
„Koliko će kompanije vredeti i koliko kapitala će moći da privuku zavisiće od njihove sposobnosti da primene veštačku inteligenciju i da u to ubede investitore“, rekao je Lučić.
On je naveo da su strani investitori već tokom poslednje emisije Telekomovih obveznica postavljali pitanja o primeni veštačke inteligencije.
„Kompanije koje u narednih pet godina ne budu aktivno primenjivale veštačku inteligenciju neće moći da privuku investitore. One koje budu mogle da je primene vreдеće više nego što sada mogu da zamisle“, rekao je Lučić.
Đinović je završnu preporuku sažeo u poruku da kompanije treba da investiraju u veštačku inteligenciju, dok je Maletić rekao da „dugoročno ne postoji uspešna ekonomija bez razvijenog tržišta kapitala“.
Predojević je ocenio da razvoj tržišta zavisi od ravnoteže ponude i tražnje i sposobnosti domaćih kompanija da konkretnim rezultatima steknu poverenje investitora.
„Srbija je prošla kroz određeni period, ali postoji veliki potencijal. Ako se kompanije svojim radom dokažu, tržište kapitala će to prepoznati i zajedno će rasti“, zaključio je Predojević.
Kapital postoji, ali kompanije još čekaju prvi veliki primer sa berze
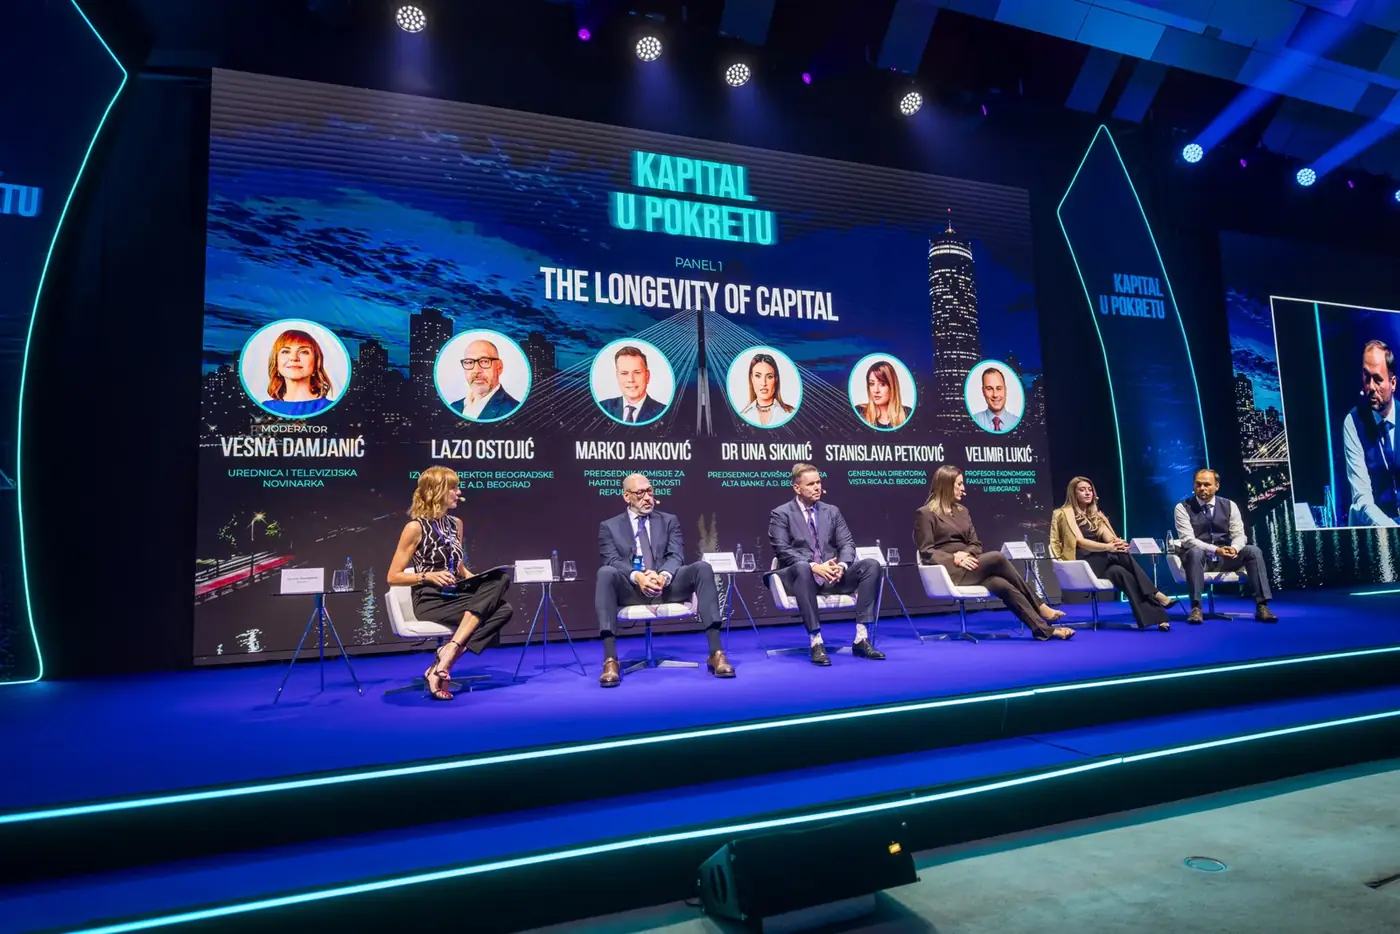
Konferencija je otvorena najvažnijim pitanjem savremenog poslovanja: „The Longevity of Capital“ , kako sačuvati vrednost kapitala kroz generacije? U eri globalne neizvesnosti i inflatornih pritisaka, tradicionalni načini čuvanja novca postaju prošlost.Vodeći stručnjaci na bini analizirali su kako profesionalno upravljanje imovinom i investicioni fondovi mogu postati ključni štit za realnu vrednost bogatstva.
Odgovore na ta ali i drtuga pitanja dali su lideri finansijskog sektora: Lazo Ostojić ,direktor Beogradske berze, Marko Janković predsednik Komisije za hartije od vrednosti, dr Una Sikimić ,predsednica Izvršnog odbora ALTA banke, Stanislava Petković generalna direktorka kompanije Vista Rica i prof. dr Velimir Lukić sa Ekonomskog fakulteta u Beogradu. Ključna poruka koju su poslali je jasna :tranzicija sa pasivne štednje na aktivno investiranje više nije stvar izbora, već opstanka kapitala.
Partneri konferencije su Telekom Srbija, Vista Rica, Alta banka, Banca Intesa, Elixir group, Triglav osiguranje.
Kapital koji se prenosi generacijama
Učesnici su na početku panela pokušali da u jednoj rečenici definišu dugovečnost kapitala.
Lazo Ostojić rekao je da je reč o kapitalu koji godinama radi za onoga ko ga je investirao.
„Ne dugoročnost, nego baš dugovečnost. Da kapital radi za vas godinama unapred, u smislu pasivnih primanja i da možete da računate na ta uložena sredstva u budućnosti“, rekao je Ostojić.
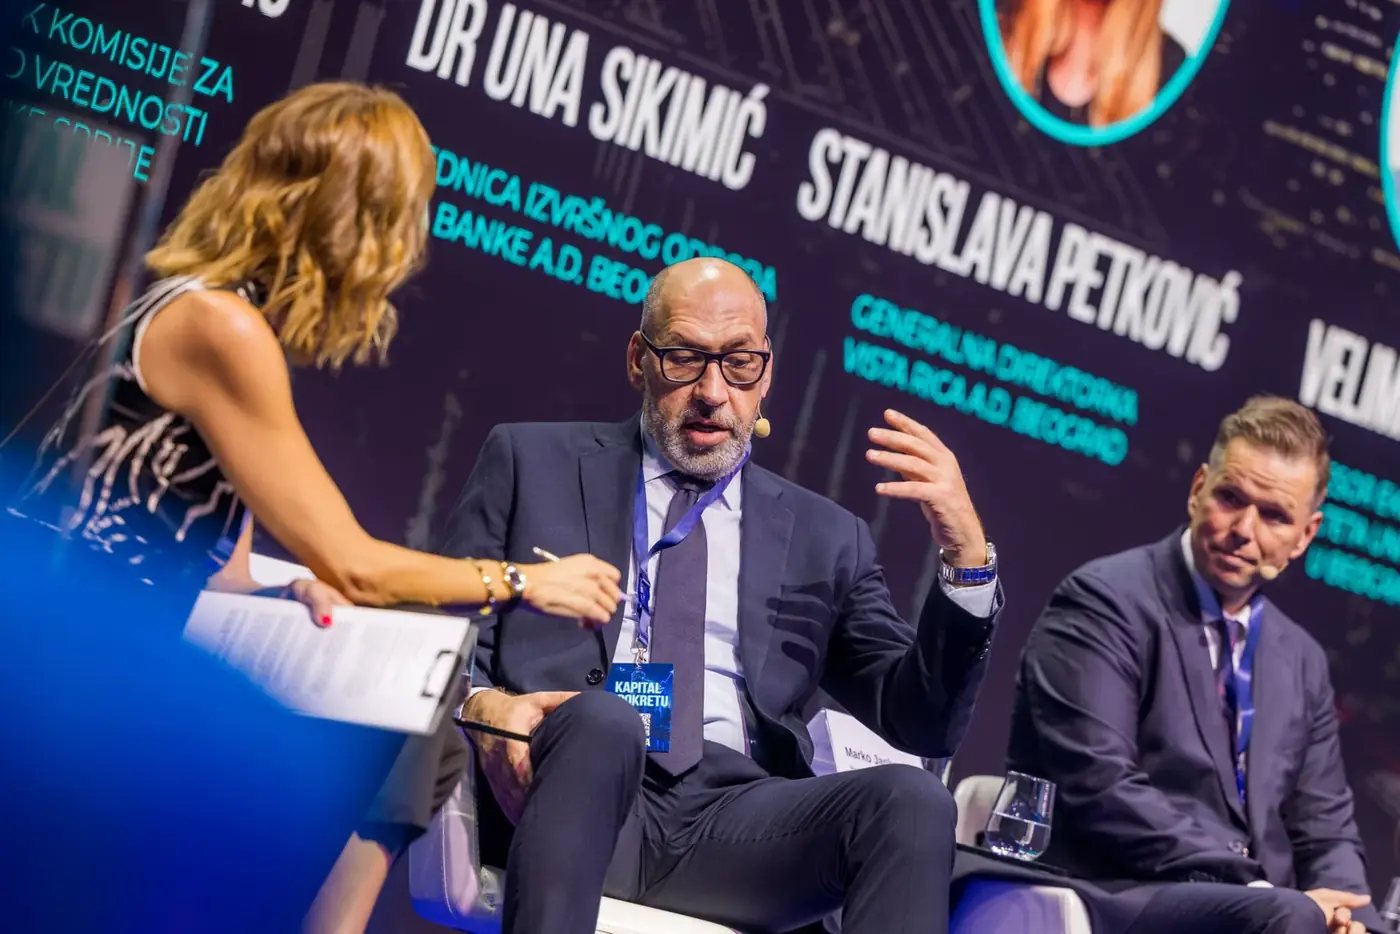
Za Marka Jankovića dugovečan kapital je „kapital koji se prenosi sa generacije na generaciju“, dok je Stanislava Petković ocenila da je to kapital „koji se prenosi na generacije i koji se konstantno uvećava i dopunjuje“.
Dr Una Sikimić ukazala je na potrebu da investitori ne donose odluke samo na osnovu kratkoročnih promena na tržištu.
„Dugovečnost kapitala podrazumeva razumevanje da je volatilnost kratkoročna kategorija, a da dugoročni horizont zahteva znanje i kontinuitet promišljanja“, rekla je Sikimić.
Profesor Velimir Lukić dugovečan kapital opisao je kao novac koji investitoru neće biti potreban narednih nekoliko decenija.
„To je kapital koji nećete videti narednih 20 ili 30 godina, a koji će biti investiran tako da sačuva i uvećava svoju vrednost“, rekao je Lukić.
Investicione prilike ne prate rast broja institucija
Govoreći o trenutnom stanju na domaćem tržištu kapitala, Lukić je ocenio da Srbija ima sve veći broj finansijskih institucija i učesnika na tržištu, ali da broj investicionih prilika još ne prati taj ritam.
„Mi imamo proliferaciju finansijskih institucija u našoj zemlji i one se najčešće razvijaju pod okriljem konvencionalnog finansijskog sistema. Dobijamo, posebno na tržištu kapitala, nove učesnike, ali tempo investicionih prilika ne prati taj ritam“, rekao je Lukić.
Prema njegovim rečima, taj tempo počinje da se ubrzava, između ostalog i zahvaljujući dobijanju investicionog rejtinga, koji je Srbiju učinio vidljivijom domaćim, regionalnim i međunarodnim investitorima.
Ipak, kapital koji postoji u Srbiji još nije dovoljno usmeren na višedecenijska ulaganja.
„Još nemamo konstrukciju koja će nam pomoći da se odreknemo novca na decenije, a da ne razmišljamo o tome da li će taj novac biti na pravom mestu i da li će biti u sistemu koji funkcioniše“, kazao je Lukić.
Investicioni rejting je, prema njegovoj oceni, već doneo konkretne promene.
„Posle investicionog rejtinga dobili smo prve korporativne zelene obveznice, finansijske institucije su izašle na tržište kapitala i uspeli smo da privučemo interesovanje drugih kompanija u zemlji“, naveo je Lukić.
On očekuje da se kapital u narednom periodu neće usmeravati samo prema određenim kompanijama, već prema kvalitetnim projektima.
„Kada kapital bude razmišljao gde da se investira, pitanje više neće biti samo da li će to biti neka kompanija, već da li će to biti dobar projekat. Kompanije koje imaju dobre projekte, posebno industrijske kompanije, kao i one koje razvijaju ekološke projekte i primenjuju ESG koncept, imaju najviše perspektive da uspeju na našem tržištu“, rekao je Lukić.
Kompanije moraju da žele da budu na berzi
Izvršni direktor Beogradske berze Lazo Ostojić ocenio je da je Srbija propustila priliku koju je imala početkom dvehiljaditih godina, kada je na berzi bio veliki broj kompanija.
„Mali akcionari tada su bili prilično needukovani i nisu znali kako da upravljaju svojom imovinom. I dalje postoje ostaci kompanija koje su kroz privatizaciju praktično bile primorane da budu na berzi, pa je trgovanje dominantno usmereno na konsolidaciju njihovog vlasništva“, rekao je Ostojić.
Promena, kako je naveo, počinje od odnosa vlasnika i uprava kompanija prema berzi.
„Nedostaje svest kompanija da na berzi ne treba da moraš da budeš, nego da želiš da budeš. Potrebno je da razumeju čemu berza služi, zašto je to mesto na kojem treba da se kotiraju i ponude svoje razvojne prilike drugim ulagačima“, rekao je Ostojić.
Prvi korak za kompanije može da bude izdavanje korporativnih obveznica, jer im omogućava da prikupe kapital bez odricanja od vlasništva.
„Doneli smo odluku da prvi korak bude da kompanije kroz zaduživanje i prikupljanje kapitala uđu na berzu, a da se ne odriču svog vlasništva. Na taj način mogu da shvate šta berza znači za njih, uključujući transparentnost i korporativno upravljanje“, objasnio je Ostojić.
Prema njegovim rečima, kompanije koje su izdale korporativne obveznice već razmišljaju i o narednom koraku.
„Razgovarao sam sa kompanijama koje su se u međuvremenu listirale sa svojim korporativnim obveznicama. One već razmišljaju o tome da uključe i svoje akcije i ponude vlasnički udeo na berzi“, rekao je Ostojić.
Jedna od prepreka za izlazak kompanija na berzu bila je nedovoljna informisanost, ali i odsustvo velikog primera koji bi drugi mogli da slede.
„Veliki broj kompanija čeka da neko prvi krene tim putem. U razgovoru sa njima vidim da zainteresovanost postoji“, kazao je Ostojić.
Dodatni podsticaj mogao bi da dođe iz činjenice da bankarski krediti više nisu dovoljni za finansiranje svih razvojnih ambicija domaćih kompanija.
„Makroekonomska situacija i razvoj mnogih kompanija doveli su ih do toga da dalji rast više ne mogu da oslone samo na banke. Dotakle su zid iznad kojeg ne mogu da pređu jer banke imaju svoja ograničenja. Budući razvoj moraće da finansiraju i na alternativne načine, a to će ih sigurno usmeriti prema tržištu kapitala“, rekao je Ostojić.
Propisi Srbije praktično usklađeni sa pravilima Evropske unije
Predsednik Komisije za hartije od vrednosti Marko Janković rekao je da je za dugovečnost kapitala presudno poverenje investitora u tržište i institucije koje ga kontrolišu.
„Kada investiraju novac na dugi vremenski period, investitori ne treba stalno da razmišljaju o tome da li će taj novac sačuvati vrednost i da li će njime biti upravljano profesionalno“, rekao je Janković.
Veliki deo posla u prethodnom periodu bio je usmeren na stvaranje onoga što je Janković nazvao „infrastrukturom poverenja“.
„To je regulatorni okvir koji posrednicima na tržištu, investitorima i kompanijama koje aktivno traže investitore omogućava da budu sigurni da će u dugom roku imati adekvatnu zaštitu svojih prava“, objasnio je Janković.
Prema njegovim rečima, regulatorni okvir Srbije sada je praktično u potpunosti usklađen sa evropskim direktivama.
„Poslednja runda usaglašavanja, u koju smo ušli ove godine, iz naše perspektive je završena. Evropska komisija trenutno razmatra predloge i nakon njenog zelenog svetla ta zakonska rešenja će biti usvojena“, rekao je Janković.
To bi trebalo da ukloni regulatorne razlike sa kojima se investitori i kompanije suočavaju prilikom izbora tržišta.
„Od tog trenutka praktično neće biti razlike ni za investitore ni za kompanije u odnosu na to da li posluju na srpskom tržištu ili na tržištu neke zemlje Evropske unije“, naveo je Janković.
On je dodao da Srbija sada ima dovoljno razvijene institucije tržišta kapitala i kapacitete za nadzor tržišnih aktivnosti.
„To je bio neophodan prvi korak za sve što će uslediti, jer bez te infrastrukture ništa što bi se kasnije dogodilo ne bi imalo dugovečnost“, rekao je Janković.
Regulatorni okvir, kako je naveo, jednak je za domaće i strane investitore. Njegov razvoj i dobijanje investicionog rejtinga međusobno su povezani.
„Bez adekvatne regulatorne infrastrukture nema ni investicionog kreditnog rejtinga. Drago mi je što su rejting agencije prepoznale ono što je urađeno u prethodnom periodu i siguran sam da će se naš kreditni rejting dalje poboljšavati“, rekao je Janković.
Građani traže više od štednje i nekretnina
Generalna direktorka Vista Rica Stanislava Petković rast investicionih fondova povezuje sa razvojem finansijske pismenosti i većim interesovanjem građana za ulaganje.
„Sve više građana pokušava i želi da razume kompleksnije investicione proizvode, uključujući proizvode listirane na domaćem i inostranim tržištima. Sve je više investitora koji ne investiraju samo u Srbiji, već i u inostranstvu, i žele da vide šta domaće tržište može da im ponudi“, rekla je Petković.
Ona je navela da raste interesovanje za različite vrste fondova, posebno za alternativne investicione fondove.
„Najbitnije je razgovarati o svim investicionim proizvodima, ukazivati na rizike koje nose i objasniti šta znači profesionalno upravljanje portfoliom i novcem investitora. Potrebno je razumeti šta znači kada to za vas radi društvo za upravljanje, a šta kada investirate sami i koji su troškovi“, rekla je Petković.
Rast fondova, kako je ocenila, nije samo posledica boljeg razumevanja finansijskog tržišta, već i potrebe građana da svoj kapital usmere izvan tradicionalnih oblika čuvanja novca.
„Vidi se da postoji potreba građana da zaista investiraju svoj kapital, a ne samo da ga drže kroz štednju i kupovinu nekretnina, kao dva tradicionalna oblika štednje“, rekla je Petković.
Izbor fonda, međutim, mora da počne od potreba i mogućnosti pojedinačnog investitora.
„Investitor treba da odluči koji nivo rizika je za njega prihvatljiv, na koji period želi da investira, koliki prinos očekuje, da li će investirati jednokratno i da li mu je deo novca potreban za kratkoročnu likvidnost. U skladu sa tim treba da izabere fond koji mu odgovara“, objasnila je Petković.
Tek nakon definisanja tih ciljeva dolazi uloga društva za upravljanje.
„U skladu sa profilom fonda zavisi u šta će novac biti investiran. Nama je na prvom mestu interes investitora, pa vrlo kontrolisano i sa velikom dozom opreza prema riziku biramo investicione prilike koje bi trebalo da uvećaju kapital“, rekla je Petković.
Kapital postoji, ali je bankarski kredit još jednostavniji put
Predsednica Izvršnog odbora ALTA banke dr Una Sikimić ocenila je da razvoj finansijske pismenosti pokazuje zrelost finansijskog sistema, ali i da izbor investicionog portfolija mora da bude prilagođen domaćoj ekonomiji i svakom ulagaču pojedinačno.
Prema njenim rečima, Srbija ima regulatorne, institucionalne i tehnološke preduslove za razvoj tržišta kapitala, ali naredna faza mora mnogo snažnije da uključi kompanije koje bi mogle da postanu emitenti hartija od vrednosti.
„Potrebno je da čujemo snažan i jasan glas izdavalaca i kompanija koje su kandidati za emisije i nastup na tržištu kapitala“, rekla je Sikimić.
ALTA banka, kako je navela, želi da kroz svoje investiciono i kastodi odeljenje snažnije podrži tržište i investira u korporativne obveznice.
Ipak, kompanije još imaju razlog da se pre odluče za klasičan bankarski kredit.
„Bankarski krediti su dostupniji, a banke se nalaze u snažnoj tržišnoj utakmici. Efikasnost i brzina su naša prednost i zbog toga je kompanijama jednostavnije da dođu do tradicionalnih kreditnih izvora finansiranja“, rekla je Sikimić.
Izlazak na tržište kapitala zahteva viši nivo otvorenosti poslovanja. To se odnosi i na korporativne obveznice kao početni oblik tržišnog finansiranja, a posebno na inicijalnu javnu ponudu akcija.
„Izdavanje obveznica, a zatim i najozbiljniji oblici nastupa na tržištu kapitala, kakav je IPO, podrazumevaju transparentnost poslovnog modela. Nije reč samo o finansijskom izveštavanju i revizorskim izveštajima, već o nivou transparentnosti koji se primenjuje na berzama i otvorenim tržištima“, rekla je Sikimić.
Ona je upozorila da razvoj tržišta neće biti brz proces i da i taj posao mora da ima dugoročan horizont.
„Dug je put pred nama. Preduslove imamo. Kapital postoji u Srbiji, a strani kapital je, uz činjenicu da naša zemlja ima investicioni rejting, takođe dostupan. Ono na čemu moramo dublje da radimo jeste razumevanje potreba kompanija koje mogu da budu kandidati za izlazak na tržište“, rekla je Sikimić.
Prema njenoj oceni, Srbija ima velike i uspešne kompanije koje mogu da postanu aktivni učesnici tržišta kapitala.
„Mislim da se na njih moramo usmeriti, jer institucionalne investitore i infrastrukturne preduslove definitivno imamo“, zaključila je Sikimić.